
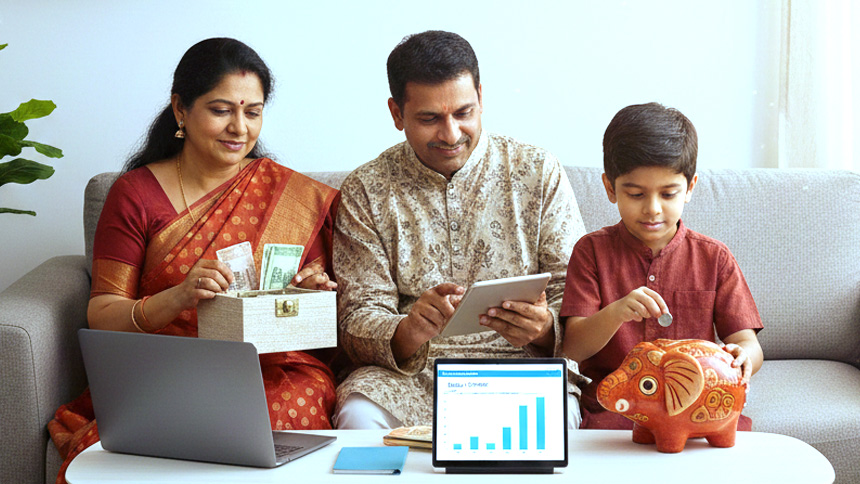
2025 അവസാനിക്കാറായി, പുതിയൊരു വർഷത്തിന്റെ തുടക്കമാണ്. സാമ്പത്തിക അച്ചടക്കം അനിവാര്യമായ സമയം. വരുമാനം വർധിക്കുന്നുണ്ട്, പക്ഷേ മാസാവസാനം കയ്യിൽ ഒന്നും മിച്ചം വെക്കാനില്ലാത്ത അവസ്ഥയുണ്ടോ? ഇന്നത്തെ കാലത്ത്, സാധാരണക്കാരായ കുടുംബങ്ങൾ നേരിടുന്ന ഒരു പ്രധാന വെല്ലുവിളിയാണിത്. ജീവിതശൈലി, കുട്ടികളുടെ വിദ്യാഭ്യാസം, ആരോഗ്യ സംരക്ഷണം എന്നിവയുടെയെല്ലാം വർധിച്ചുവരുന്ന ചിലവുകൾ പലപ്പോഴും നമ്മുടെ ബജറ്റിനെ താളംതെറ്റിക്കുന്നു. എന്നാൽ, സ്മാർട്ട് സേവിംഗ്സ് എന്നത് ചിലവുകൾ വെട്ടിക്കുറച്ച് ജീവിക്കുന്നതിനെക്കുറിച്ചല്ല; മറിച്ച്, അറിവോടെയും തന്ത്രപരമായും സാമ്പത്തിക തീരുമാനങ്ങൾ എടുക്കുന്നതിനെക്കുറിച്ചാണ്. ഏതാനും പ്രധാന തത്വങ്ങൾ മനസ്സിലാക്കുന്നതിലൂടെ, നിങ്ങളുടെ കുടുംബത്തിന് സുസ്ഥിരവും സമൃദ്ധവുമായ ഒരു ഭാവി ആത്മവിശ്വാസത്തോടെ കെട്ടിപ്പടുക്കാൻ കഴിയും.2026-ൽ ഇടത്തരം കുടുംബങ്ങൾക്കായി സ്മാർട്ട് സേവിംഗ്സ് ഫോർമുല നോക്കാം.
- 1. ലക്ഷ്യങ്ങളെ അടിസ്ഥാനമാക്കി സമ്പാദിക്കുക
- 2. ഒരു ശക്തമായ എമർജൻസി ഫണ്ട് നിർമ്മിക്കുക
- 3. സാങ്കതികവിദ്യ ഉപയോഗിച്ച് സമ്പാദ്യം ഓട്ടോമേറ്റ് ചെയ്യുക
- 4. സുരക്ഷയും വളർച്ചയും ഒരുപോലെ ഉറപ്പാക്കുക
- 5. നികുതി ഇളവുകൾ പരമാവധി പ്രയോജനപ്പെടുത്തുക
- പ്രധാന നികുതിയിളവുകളും മാർഗ്ഗങ്ങളും:
- 6. ജീവിതശൈലിയിലെ പണപ്പെരുപ്പം നിയന്ത്രിക്കുക
- 7. വീട്ടിൽ സാമ്പത്തിക അച്ചടക്കം പഠിപ്പിക്കുക
- English Summary
1. ലക്ഷ്യങ്ങളെ അടിസ്ഥാനമാക്കി സമ്പാദിക്കുക
വെറുതെ പണം ഫിക്സഡ് ഡെപ്പോസിറ്റിലോ സ്വർണ്ണത്തിലോ നിക്ഷേപിക്കുന്ന പരമ്പരാഗത രീതിയിൽ നിന്ന് നമുക്ക് മാറിച്ചിന്തിക്കാം. വെറുതെ പണം മാറ്റിവെക്കുന്നതിന് പകരം, ‘മകളുടെ വിദ്യാഭ്യാസത്തിന്’, ‘പുതിയ വീടിന്’ എന്നിങ്ങനെ ഓരോ രൂപയ്ക്കും ഒരു ലക്ഷ്യം നൽകുമ്പോൾ, സമ്പാദ്യത്തോടുള്ള നമ്മുടെ മനോഭാവം തന്നെ മാറും. ഇത് നമുക്ക് കൂടുതൽ പ്രചോദനവും അച്ചടക്കവും നൽകുന്നു.
പ്രധാനപ്പെട്ട ചില ലക്ഷ്യങ്ങൾ ഇവയാണ്:
- * കുട്ടികളുടെ വിദ്യാഭ്യാസം
- * പുതിയ വീട്
- * വിരമിക്കൽ ജീവിതം
- * അടിയന്തര ഫണ്ടുകൾ
ഓരോ ലക്ഷ്യത്തിനും വ്യക്തമായ ദിശാബോധം നൽകുന്നതിനൊപ്പം, ഒരു അടിയന്തര സാഹചര്യത്തെ നേരിടാനുള്ള സാമ്പത്തിക സുരക്ഷ ഉറപ്പാക്കേണ്ടതും അത്യാവശ്യമാണ്.
2. ഒരു ശക്തമായ എമർജൻസി ഫണ്ട് നിർമ്മിക്കുക
ജോലി നഷ്ടപ്പെടുക, അപ്രതീക്ഷിതമായി അസുഖങ്ങൾ വരുക തുടങ്ങിയ പ്രതിസന്ധി ഘട്ടങ്ങളെ നേരിടാനുള്ള ഒരു സാമ്പത്തിക സുരക്ഷാ കവചമാണ് എമർജൻസി ഫണ്ട്. കുറഞ്ഞത് 6 മുതൽ 9 മാസം വരെയുള്ള നിങ്ങളുടെ വീട്ടുചിലവുകൾക്ക് തുല്യമായ തുക ഈ ഫണ്ടിൽ ഉണ്ടായിരിക്കണം. ഇതൊരു കരുതൽ ധനം മാത്രമല്ല, നിങ്ങളുടെ ദീർഘകാല ലക്ഷ്യങ്ങളായ കുട്ടികളുടെ വിദ്യാഭ്യാസം, വീട് എന്നിവയെ പെട്ടെന്നുണ്ടാകുന്ന സാമ്പത്തിക ആഘാതങ്ങളിൽ നിന്ന് സംരക്ഷിക്കുന്ന ഒരു കവചം കൂടിയാണ്.ഉയർന്ന പലിശ നൽകുന്ന സേവിംഗ്സ് അക്കൗണ്ടുകൾ, ലിക്വിഡ് മ്യൂച്വൽ ഫണ്ടുകൾ എന്നിവ ഉചിതമാണ്.
3. സാങ്കതികവിദ്യ ഉപയോഗിച്ച് സമ്പാദ്യം ഓട്ടോമേറ്റ് ചെയ്യുക
ഏറ്റവും പ്രധാനപ്പെട്ട സാമ്പത്തിക ശീലങ്ങളിലൊന്നാണ് ‘Pay Yourself First’ എന്നത്. അതായത്, ശമ്പളം ലഭിച്ചാലുടൻ മറ്റ് ചിലവുകൾക്കായി മാറ്റിവെക്കും മുൻപ്, സമ്പാദ്യത്തിനുള്ള വിഹിതം ആദ്യം തന്നെ മാറ്റിവെക്കുക. ആധുനിക ഫിൻടെക് ടൂളുകൾ ഈ പ്രക്രിയ വളരെ എളുപ്പമാക്കുന്നു.
സമ്പാദ്യം ഓട്ടോമേറ്റ് ചെയ്യാനുള്ള ചില വഴികൾ:
- * ഓട്ടോമേറ്റഡ് SIP-കൾ
- * റെക്കറിംഗ് ഡിപ്പോസിറ്റുകൾ (RD)
- * ഓട്ടോ-സ്വീപ്പ് അക്കൗണ്ടുകൾ
- * ചെലവ് ട്രാക്ക് ചെയ്യുന്ന ആപ്പുകൾ
ഓട്ടോമേഷൻ വഴി, വലിയ പ്രയത്നമില്ലാതെ തന്നെ സ്ഥിരമായി സമ്പാദിക്കുന്ന ഒരു ശീലം വളർത്തിയെടുക്കാൻ സാധിക്കും. ഇന്നുതന്നെ നിങ്ങളുടെ ബാങ്കിന്റെ മൊബൈൽ ആപ്പ് തുറന്ന് ഒരു ചെറിയ തുകയുടെ റെക്കറിംഗ് ഡെപ്പോസിറ്റ് (RD) ആരംഭിക്കുക. തുടക്കം ചെറുതാണെങ്കിലും, ശീലം വളർത്തിയെടുക്കുകയാണ് പ്രധാനം. ഇങ്ങനെ സ്ഥിരമായി പണം മാറ്റിവെക്കുമ്പോൾ, ആ പണം എവിടെ നിക്ഷേപിക്കണം എന്നതും പ്രധാനമാണ്.
4. സുരക്ഷയും വളർച്ചയും ഒരുപോലെ ഉറപ്പാക്കുക
പണപ്പെരുപ്പം കാരണം കാലക്രമേണ പണത്തിന്റെ മൂല്യം കുറഞ്ഞുവരാം. അതിനാൽ, കുറഞ്ഞ പലിശ നൽകുന്ന “സുരക്ഷിതമായ” നിക്ഷേപങ്ങളിൽ മാത്രം ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നത് നിങ്ങളുടെ സമ്പത്തിനെ പിന്നോട്ട് നയിച്ചേക്കാം. സുരക്ഷയും വളർച്ചയും ഒരുപോലെ ഉറപ്പാക്കുന്ന ഒരു നിക്ഷേപ പോർട്ട്ഫോളിയോയാണ് നമുക്ക് വേണ്ടത്. സുരക്ഷിതമായ നിക്ഷേപങ്ങൾ , വളർച്ചാ സാധ്യതയുള്ള നിക്ഷേപങ്ങൾ ,
ഫിക്സഡ് ഡെപ്പോസിറ്റുകൾ, പബ്ലിക് പ്രൊവിഡന്റ് ഫണ്ട് (PPF), ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ , ഇൻഡെക്സ് ഫണ്ടുകൾ എന്നിവ നിക്ഷേപയോഗ്യമാണ്. സുരക്ഷിതമായി നിക്ഷേപിക്കാൻ ആഗ്രഹിക്കുന്നവർ പോലും ദീർഘകാല ലക്ഷ്യങ്ങൾക്കായി വരുമാന വളർച്ചയുള്ള നിക്ഷേപങ്ങളിൽ ഒരു ചെറിയ ഭാഗം മുടക്കുന്നത് നല്ലതാണ്.
5. നികുതി ഇളവുകൾ പരമാവധി പ്രയോജനപ്പെടുത്തുക
നികുതി ആസൂത്രണം എന്നത് നിങ്ങളുടെ സമ്പാദ്യം വർദ്ധിപ്പിക്കാനുള്ള ഒരു മികച്ച മാർഗമാണ്. നിയമപരമായി നിങ്ങളുടെ നികുതി ബാധ്യത കുറയ്ക്കുന്നതിലൂടെ, നിങ്ങൾക്ക് കൂടുതൽ പണം കൈവശം വെക്കാൻ സാധിക്കും.കൃത്യമായ നികുതി ആസൂത്രണത്തിലൂടെ നിങ്ങളുടെ കഠിനാധ്വാനത്തിന്റെ ഫലം കൂടുതൽ നിങ്ങൾക്ക് തന്നെ ലഭിക്കുന്നു. പണം ലാഭിക്കുന്നത് പോലെ തന്നെ പ്രധാനമാണ് അത് വിവേകത്തോടെ ചിലവഴിക്കുന്നതും.
പ്രധാന നികുതിയിളവുകളും മാർഗ്ഗങ്ങളും:
വകുപ്പ് 80C, 80D: വകുപ്പ് 80C പ്രധാനമായും നിങ്ങളുടെ നിക്ഷേപങ്ങളുമായി (PF, ഇൻഷുറൻസ്, മ്യൂച്വൽ ഫണ്ട്) ബന്ധപ്പെട്ടതാണെങ്കിൽ, 80D നിങ്ങളുടെയും കുടുംബാംഗങ്ങളുടെയും ആരോഗ്യ ഇൻഷുറൻസ് പ്രീമിയത്തിന് ഇളവ് നൽകുന്നു.
NPS (National Pension System): വിരമിക്കൽ കാലത്തേക്കുള്ള സമ്പാദ്യത്തോടൊപ്പം നികുതിയിളവും നൽകുന്നു.
ഹെൽത്ത് ഇൻഷുറൻസ്: സാമ്പത്തിക സുരക്ഷ ഉറപ്പാക്കുന്നതിനൊപ്പം നികുതിയിളവുകൾ നേടാനും സഹായിക്കുന്നു.
6. ജീവിതശൈലിയിലെ പണപ്പെരുപ്പം നിയന്ത്രിക്കുക
വരുമാനം വർദ്ധിക്കുന്നതിനനുസരിച്ച് ചിലവുകളും കൂടുന്ന പ്രവണതയാണ് “ലൈഫ്സ്റ്റൈൽ ഇൻഫ്ലേഷൻ”. ഇതിനെ നിയന്ത്രിക്കാൻ, നിങ്ങളുടെ ആവശ്യങ്ങൾ, ആഗ്രഹങ്ങൾ എന്നിവയെ വേർതിരിച്ച് മനസ്സിലാക്കേണ്ടത് അത്യാവശ്യമാണ്. വരുമാനം കൂടുമ്പോൾ ജീവിതനിലവാരം മെച്ചപ്പെടുത്തുന്നതിനായി ഒരു തുക മാറ്റിവെക്കാം. എന്നാൽ അതേസമയം, നിങ്ങളുടെ സമ്പാദ്യത്തിന്റെ അനുപാതം കുറയാതെ നോക്കുകയും വേണം. ഈ അച്ചടക്കം ദീർഘകാലത്തേക്ക് സാമ്പത്തിക സമ്മർദ്ദം ഒഴിവാക്കാൻ സഹായിക്കും. ഈ സാമ്പത്തിക ശീലങ്ങൾ നമ്മൾ മാത്രം പരിശീലിച്ചാൽ പോരാ, അത് നമ്മുടെ കുടുംബത്തിന്റെ ഭാഗമാക്കണം.
7. വീട്ടിൽ സാമ്പത്തിക അച്ചടക്കം പഠിപ്പിക്കുക
സമ്പാദ്യശീലം ഒരു കുടുംബ സംസ്കാരമാക്കി മാറ്റുന്നത് ദീർഘകാലത്തേക്ക് ഗുണം ചെയ്യും. കുട്ടികളെ ചെറുപ്പത്തിൽ തന്നെ പണത്തിന്റെ മൂല്യത്തെക്കുറിച്ചും സമ്പാദ്യത്തെക്കുറിച്ചും പഠിപ്പിക്കുന്നത് അവരിൽ സാമ്പത്തിക അവബോധവും ഉത്തരവാദിത്തവും വളർത്തും. വീട്ടിൽ നിന്ന് ലഭിക്കുന്ന സാമ്പത്തിക സാക്ഷരത ഭാവി തലമുറയെ മികച്ച സാമ്പത്തിക തീരുമാനങ്ങൾ എടുക്കാൻ സഹായിക്കും.
ഇന്നത്തെ ലോകത്ത്, സ്മാർട്ട് സേവിംഗ്സ് എന്നത് കേവലം പണം മാറ്റിവെക്കൽ മാത്രമല്ല; അത് തന്ത്രം, അച്ചടക്കം, സാമ്പത്തിക അവബോധം എന്നിവയുടെ ഒരു സംയോജനമാണ്. കൃത്യമായ ആസൂത്രണവും സാങ്കേതികവിദ്യയുടെ സഹായവും ഉണ്ടെങ്കിൽ, ഏത് കുടുംബത്തിനും അവരുടെ വർത്തമാനകാലം സുരക്ഷിതമാക്കാനും സമൃദ്ധമായ ഒരു ഭാവി ആത്മവിശ്വാസത്തോടെ കെട്ടിപ്പടുക്കാനും സാധിക്കും.
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources