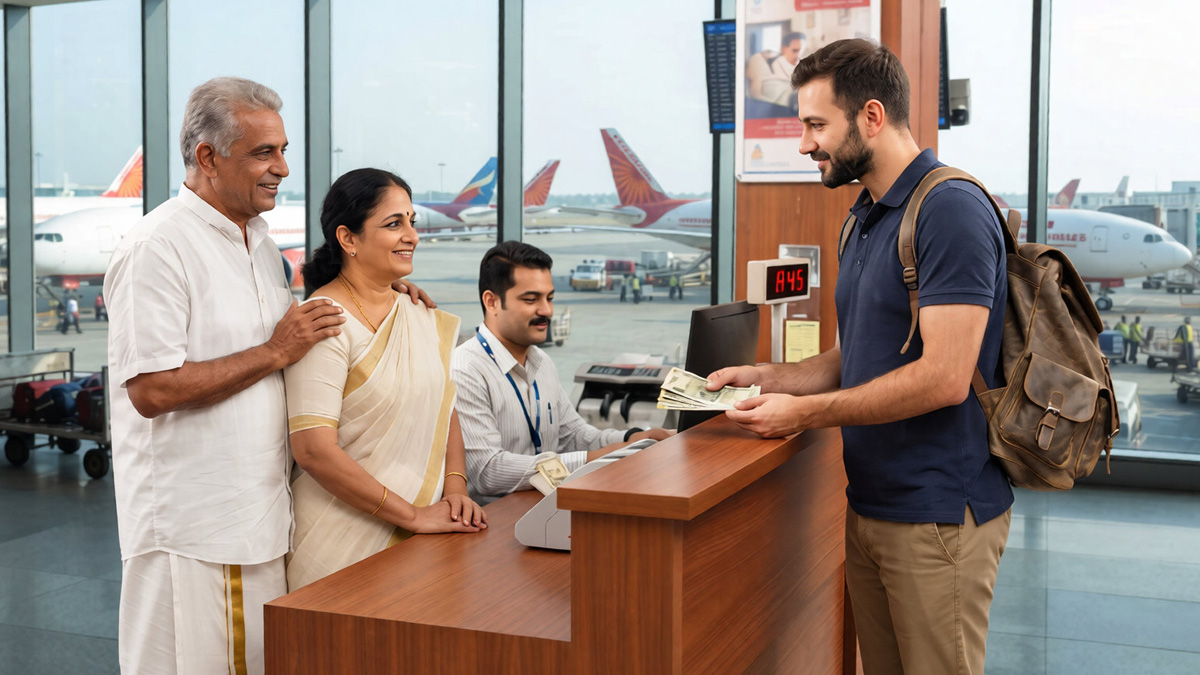
വിദേശത്ത് താമസിക്കുന്ന പ്രവാസികൾ തങ്ങളുടെ മാതാപിതാക്കളുടെ പേരിൽ ഇന്ത്യയിൽ പണം നിക്ഷേപിക്കുന്നത് സാധാരണമായ ഒരു കാര്യമാണ്. എന്നാൽ മാതാപിതാക്കളുടെ വിയോഗത്തിനുശേഷം ഇത്തരം നിക്ഷേപങ്ങൾക്ക് എന്ത് സംഭവിക്കും എന്നതിനെക്കുറിച്ചും അവയുടെ നിയമപരമായ ഉടമസ്ഥതയെക്കുറിച്ചും പലർക്കും വ്യക്തമായ ധാരണയുണ്ടാകാറില്ല. പണം അയച്ചത് വിദേശത്തുള്ള മക്കളാണെങ്കിലും, നിക്ഷേപങ്ങൾ മാതാപിതാക്കളുടെ പേരിൽ മാത്രമാണ് രജിസ്റ്റർ ചെയ്തിരിക്കുന്നതെങ്കിൽ നിയമപരമായി ആ മാതാപിതാക്കൾ തന്നെയാണ് അതിന്റെ ഉടമകളായി കണക്കാക്കപ്പെടുന്നത്. അതിനാൽ മാതാപിതാക്കളുടെ മരണശേഷം ഇത്തരം ആസ്തികൾ അവരുടെ സ്വത്തായി മാറുകയും, അത് ആർക്ക് ലഭിക്കണം എന്നത് നിയമപരമായ അവകാശികളെയും ഒസ്യത്തിനെയും ആശ്രയിച്ചായിരിക്കുകയും ചെയ്യും.
മറ്റുള്ളവർക്കും അവകാശം
പണമിടപാടുകളിൽ നോമിനിയായി ഉൾപ്പെടുത്തിയിട്ടുണ്ടെന്ന കാരണം കൊണ്ട് മാത്രം ആ വ്യക്തി ആസ്തിയുടെ പൂർണ്ണ ഉടമയാകില്ല എന്നത് പലരും തെറ്റായി ധരിക്കുന്ന ഒരു കാര്യമാണ്. മിക്ക നിയമപര വ്യവസ്ഥകളിലും നോമിനിയുടെ ജോലി പണം കൈപ്പറ്റി അത് യഥാർത്ഥ അവകാശികൾക്ക് കൈമാറുക എന്നത് മാത്രമാണ്, അല്ലാതെ അത് സ്വന്തമാക്കുകയല്ല. മാതാപിതാക്കൾ കൃത്യമായ ഒരു ഒസ്യത്ത് എഴുതിവെച്ചിട്ടില്ലെങ്കിൽ, ആ പണത്തിന്മേൽ മറ്റ് നിയമപരമായ അവകാശികൾക്കും തുല്യ അവകാശമുണ്ടായിരിക്കും. അതിനാൽ വിദേശത്തുനിന്നും പണം അയക്കുന്ന മക്കൾക്ക് ആ തുക മുഴുവനായി തിരികെ ലഭിക്കണമെന്നില്ല എന്നതും ശ്രദ്ധിക്കേണ്ടതാണ്.
രേഖകൾ സൂക്ഷിക്കുക
ഇത്തരം നിയമപരമായ തർക്കങ്ങളും ആശയക്കുഴപ്പങ്ങളും ഒഴിവാക്കുന്നതിനായി പ്രവാസികൾ കൃത്യമായ മുൻകരുതലുകൾ എടുക്കേണ്ടതുണ്ട്. മാതാപിതാക്കളുടെ പേരിൽ നിക്ഷേപം നടത്തുമ്പോൾ അത് സമ്മാനമാണോ അതോ തിരികെ നൽകേണ്ട കടമാണോ എന്ന് വ്യക്തമാക്കുന്ന രേഖകൾ സൂക്ഷിക്കുകയോ, അല്ലെങ്കിൽ നിയമപരമായ ചട്ടങ്ങൾക്ക് വിധേയമായി ജോയിന്റ് അക്കൗണ്ടുകൾ ആരംഭിക്കുകയോ ചെയ്യാവുന്നതാണ്. കൂടാതെ, മാതാപിതാക്കൾ തങ്ങളുടെ നിക്ഷേപങ്ങളെക്കുറിച്ച് വ്യക്തമായ ഒസ്യത്ത് തയ്യാറാക്കി വെക്കുകയും, നോമിനി വിവരങ്ങൾ എപ്പോഴും പുതുക്കി സൂക്ഷിക്കുകയും ചെയ്യുന്നത് ഭാവിയിൽ കുടുംബാംഗങ്ങൾ തമ്മിലുള്ള തർക്കങ്ങളും നീണ്ട നിയമനടികളും ഒഴിവാക്കാൻ ഏറെ സഹായിക്കും.
പ്രവാസികൾ ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ
രേഖകൾ സൂക്ഷിക്കുക — അയക്കുന്ന പണം വായ്പയായാണോ, മാതാപിതാക്കളുടെ ചെലവിനായി നൽകുന്ന സമ്മാനമായോ, അതോ നിക്ഷേപത്തിനായി നൽകുന്നതാണോ എന്ന് വ്യക്തമാക്കുന്ന രേഖകളോ ബാങ്ക് സ്റ്റേറ്റ്മെന്റുകളോ സൂക്ഷിക്കുക.
ജോയിന്റ് അക്കൗണ്ട് — നിക്ഷേപങ്ങളുടെ ഉടമസ്ഥാവകാശം മുൻകൂട്ടി വ്യക്തമാക്കുകയും ആവശ്യമായ നോമിനേഷനുകൾ കൃത്യമായി അപ്ഡേറ്റ് ചെയ്യുകയും ചെയ്യുക.
നിയമോപദേശം തേടുക — കുടുംബത്തിന്റെ സാഹചര്യവും വ്യക്തിഗത നിയമങ്ങളും അനുസരിച്ച് നിക്ഷേപങ്ങൾ കൈമാറുന്നതിലെയും വിൽപ്പത്രം തയ്യാറാക്കുന്നതിലെയും സൂക്ഷ്മതകൾക്കായി ഒരു നിയമവിദഗ്ദ്ധന്റെ സഹായം തേടുന്നത് ഭാവിയിലെ തർക്കങ്ങൾ ഒഴിവാക്കാൻ സഹായിക്കും.
പ്രധാന നിയമവശങ്ങൾ
നിയമപരമായ അവകാശികൾ — മാതാപിതാക്കൾക്ക് വിൽപ്പത്രം ഇല്ലെങ്കിൽ, അവരുടെ മതം അനുസരിച്ചുള്ള പിന്തുടർച്ചാവകാശ നിയമങ്ങൾ (ഉദാഹരണത്തിന് ഹിന്ദു പിന്തുടർച്ചാവകാശ നിയമം, മുസ്ലിം വ്യക്തിഗത നിയമം, ഇന്ത്യൻ പിന്തുടർച്ചാവകാശ നിയമം) പ്രകാരം മറ്റ് സഹോദരങ്ങൾക്കോ നിയമപരമായ അവകാശികൾക്കോ നിക്ഷേപത്തിൽ വിഹിതം ലഭിക്കാം.
നോമിനിയുടെ പങ്ക് — ബാങ്ക് അക്കൗണ്ടിലോ മ്യൂച്വൽ ഫണ്ടിലോ പ്രവാസിയെ നോമിനിയായി ചേർത്തിട്ടുണ്ടെങ്കിൽ പോലും, നോമിനി എന്നത് പണം താൽക്കാലികമായി കൈപ്പറ്റാനും സൂക്ഷിക്കാനുമുള്ള ട്രസ്റ്റി മാത്രമാണ്. അന്തിമ ഉടമസ്ഥാവകാശം നിയമപരമായ അവകാശികൾക്കോ വിൽപ്പത്രത്തിൽ പറയുന്ന വ്യക്തികൾക്കോ ആയിരിക്കും.
വിൽപ്പത്രത്തിന്റെ പ്രാധാന്യം — മാതാപിതാക്കൾ വ്യക്തമായ ഒരു വിൽപ്പത്രം തയ്യാറാക്കിയിട്ടുണ്ടെങ്കിൽ, നിക്ഷേപങ്ങൾ എങ്ങനെ വീതം വെക്കണം എന്നതിൽ അതിന് വലിയ പ്രാധാന്യമുണ്ട് .
നികുതിയും പണം നാട്ടിൽ നിന്ന് മാറ്റലും — ഇന്ത്യയിൽ അനന്തരാവകാശ നികുതി നിലവിലില്ല. എന്നാൽ നിക്ഷേപങ്ങൾ വിൽക്കുമ്പോൾ മൂലധന നേട്ട നികുതി വരാം. വിദേശത്തുള്ള അവകാശിക്ക് നികുതി പാലിച്ച് നിശ്ചിത പരിധിക്കുള്ളിൽ സാധാരണയായി വർഷം 10 ലക്ഷം ഡോളർ വരെ NRO അക്കൗണ്ട് വഴി പണം വിദേശത്തേക്ക് മാറ്റാൻ സാധിക്കും
പ്രവാസികൾ അയച്ച പണം ഉപയോഗിച്ച് മാതാപിതാക്കളുടെ പേരിൽ എടുത്ത സ്ഥിരനിക്ഷേപങ്ങൾ, മ്യൂച്വൽ ഫണ്ട്, ഓഹരികൾ, ഭൂമി എന്നിവയുടെ നിയമപരമായ ഉടമസ്ഥാവകാശം മാതാപിതാക്കൾക്കായിരിക്കും. അതിനാൽ മാതാപിതാക്കളുടെ മരണശേഷം ആ നിക്ഷേപങ്ങൾ അവരുടെ വ്യക്തിഗത സ്വത്തായി കണക്കാക്കുകയും നിയമപരമായ പിന്തുടർച്ചാവകാശ നിയമങ്ങൾ അനുസരിച്ച് വിഭജിക്കപ്പെടുകയും ചെയ്യും. പണം അയച്ചത് പ്രവാസിയാണെങ്കിലും, നിയമപ്രകാരം ആ തുക പൂർണ്ണമായും പ്രവാസിക്കു തന്നെ ലഭിക്കണമെന്നില്ല.
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources