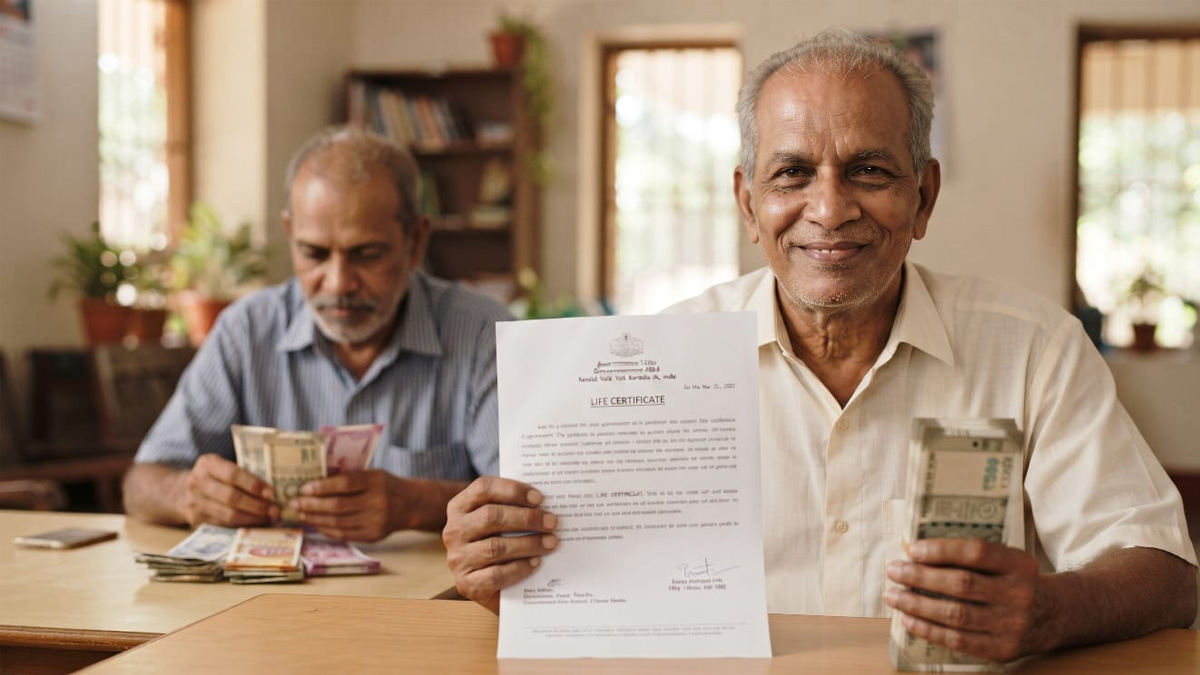
ജോലി അവസാനിക്കുമ്പോള് പി.എഫ് അക്കൗണ്ടില് കെട്ടിക്കിടക്കുന്ന ലക്ഷങ്ങള് എന്തുചെയ്യണം? വിരമിച്ചശേഷം എല്ലാ മാസവും ചെലവുകള്ക്കായി ഒരു നിശ്ചിത തുക വേണം. എന്നാല് വര്ഷങ്ങളോളം അധ്വാനിച്ച് സ്വരൂപിച്ച സമ്പാദ്യം ഒരുമിച്ച് പിന്വലിച്ചാല് അത് എങ്ങനെ കൈകാര്യം ചെയ്യുമെന്ന ആശങ്കയുമുണ്ട്. ബാങ്ക് നിക്ഷേപത്തിലേക്ക് മാറ്റണോ, മറ്റ് നിക്ഷേപ മാര്ഗങ്ങള് തേടണോ, അതോ ആവശ്യങ്ങള്ക്കനുസരിച്ച് കുറേശ്ശെ ഉപയോഗിക്കണോ? സ്വകാര്യ മേഖലയിലെ ലക്ഷക്കണക്കിന് ജീവനക്കാരെ അലട്ടുന്ന ഈ ചോദ്യത്തിന് പുതിയൊരു പരിഹാരവുമായാണ് എംപ്ലോയീസ് പ്രൊവിഡന്റ് ഫണ്ട് ഓര്ഗനൈസേഷന് (ഇപിഎഫ്ഒ) എത്തുന്നത്.
- വിരമിച്ചാലും പി.എഫ് അക്കൗണ്ട് വരുമാനമാര്ഗമാക്കാം
- ആര്ക്കാണ് ഈ സംവിധാനം കൂടുതല് പ്രയോജനപ്പെടുക?
- പിന്വലിക്കാവുന്ന തുക 90 ശതമാനമാകും
- ജോലി നഷ്ടപ്പെട്ടാല് ഇനി 12 മാസം കാത്തിരിക്കേണ്ട
- പി.എഫ് സമ്പാദ്യം കുറഞ്ഞുപോകുമോ? അംഗങ്ങള് ശ്രദ്ധിക്കേണ്ട കാര്യം
- ഗിഗ് തൊഴിലാളികള്ക്കും പി.എഫ്?
- എപ്പോള് മുതല് പ്രാബല്യത്തില്?
- സമ്പാദ്യത്തിന് കൂടുതല് സ്വാതന്ത്ര്യം, വിരമിക്കലിന് കൂടുതല് സുരക്ഷ
- English Summary
വിരമിക്കുന്ന സമയത്ത് പ്രൊവിഡന്റ് ഫണ്ടിലെ മുഴുവന് സമ്പാദ്യവും ഒറ്റത്തവണ പിന്വലിക്കണമെന്ന രീതിക്ക് പകരം, ഇനി നിശ്ചിത ഇടവേളകളില് തവണകളായി പണം കൈപ്പറ്റാനുള്ള അവസരമാണ് ഒരുങ്ങുന്നത്. സിസ്റ്റമാറ്റിക് വിത്ഡ്രോവല് പ്ലാന് (എസ്.ഡബ്ല്യു.പി) എന്ന പുതിയ സംവിധാനത്തിലൂടെ പ്രതിമാസമോ മൂന്ന് മാസത്തിലൊരിക്കലോ ആറുമാസത്തിലൊരിക്കലോ പി.എഫ് സമ്പാദ്യം പിന്വലിക്കാം. അക്കൗണ്ടില് അവശേഷിക്കുന്ന തുകയ്ക്ക് ബാധകമായ പി.എഫ് പലിശയും തുടരും.
ഇതിനൊപ്പം ജോലി ചെയ്യുന്ന കാലത്തുതന്നെ പി.എഫ് തുക പിന്വലിക്കുന്നതിനുള്ള നിബന്ധനകളിലും ഇളവുകള് വരുത്തിയിട്ടുണ്ട്. അക്കൗണ്ടില് നിര്ബന്ധമായും നിലനിര്ത്തേണ്ട കുറഞ്ഞ തുക 25 ശതമാനത്തില്നിന്ന് 10 ശതമാനമായി കുറച്ചു. അതായത്, ബാധകമായ പിന്വലിക്കല് വ്യവസ്ഥകള്ക്ക് വിധേയമായി സമ്പാദ്യത്തിന്റെ 90 ശതമാനം വരെ ഉപയോഗിക്കാന് അവസരം ലഭിക്കും. ജോലി നഷ്ടപ്പെട്ടാല് മുഴുവന് പി.എഫ് തുകയും പിന്വലിക്കുന്നതിനുള്ള കാത്തിരിപ്പ് കാലാവധി 12 മാസത്തില്നിന്ന് രണ്ട് മാസമായും കുറച്ചു.
നവംബര് 19ന് ന്യൂഡല്ഹിയില് ചേര്ന്ന ഇപിഎഫ്ഒയുടെ 240-ാമത് സെന്ട്രല് ബോര്ഡ് ഓഫ് ട്രസ്റ്റീസ് യോഗത്തിലാണ് ഈ നിര്ണായക തീരുമാനങ്ങള് കൈക്കൊണ്ടത്. കേന്ദ്ര തൊഴില് മന്ത്രി മന്സുഖ് മാണ്ഡവ്യയുടെ അധ്യക്ഷതയില് ചേര്ന്ന യോഗത്തിലെ തീരുമാനങ്ങള് രാജ്യത്തെ കോടിക്കണക്കിന് പി.എഫ് അംഗങ്ങളുടെ സാമ്പത്തിക ആസൂത്രണത്തെ സ്വാധീനിക്കാന് ശേഷിയുള്ളതാണ്.
വിരമിച്ചാലും പി.എഫ് അക്കൗണ്ട് വരുമാനമാര്ഗമാക്കാം
പുതിയ പരിഷ്കാരങ്ങളില് ഏറ്റവും ശ്രദ്ധേയമായത് വിരമിച്ചവര്ക്കായി അവതരിപ്പിക്കുന്ന സിസ്റ്റമാറ്റിക് വിത്ഡ്രോവല് പ്ലാനാണ്. ഇതുവരെ വിരമിക്കുന്ന സമയത്ത് ഭൂരിഭാഗം ജീവനക്കാരും പി.എഫ് അക്കൗണ്ടിലെ മുഴുവന് തുകയും പിന്വലിക്കുകയായിരുന്നു പതിവ്. പിന്നീട് ആ പണം എങ്ങനെ നിക്ഷേപിക്കണം, എത്ര ചെലവഴിക്കണം, ശേഷിക്കുന്ന തുക എങ്ങനെ സുരക്ഷിതമായി സൂക്ഷിക്കണം തുടങ്ങിയ കാര്യങ്ങള് വ്യക്തികള് തന്നെ തീരുമാനിക്കണം.
എന്നാല് പുതിയ സംവിധാനത്തില് വിരമിച്ചശേഷവും പി.എഫ് സമ്പാദ്യം ഇപിഎഫ്ഒയുടെ പരിധിയില് നിലനിര്ത്തിക്കൊണ്ട് ആവശ്യത്തിനനുസരിച്ച് പണം പിന്വലിക്കാം. ഇതുവഴി വിരമിക്കല് സമ്പാദ്യം ഒരുമിച്ച് ചെലവഴിച്ചുതീര്ക്കാതെ ദീര്ഘകാലത്തേക്ക് ഉപയോഗിക്കാന് സാധിക്കും.
ഉദാഹരണത്തിന്, വിരമിക്കുന്ന സമയത്ത് ഒരാളുടെ പി.എഫ് അക്കൗണ്ടില് 60 ലക്ഷം രൂപയുണ്ടെന്ന് കരുതുക. ഈ തുക മുഴുവന് ഒരുമിച്ച് പിന്വലിക്കുന്നതിനുപകരം നിശ്ചിത തുക പ്രതിമാസമോ മൂന്ന് മാസത്തിലൊരിക്കലോ കൈപ്പറ്റാം. ബാക്കിയുള്ള തുക അക്കൗണ്ടില് തുടരും. അതിന് ബാധകമായ പലിശയും ലഭിക്കും. അങ്ങനെ പി.എഫ് സമ്പാദ്യം വിരമിച്ചശേഷമുള്ള വരുമാനത്തിന്റെ ഒരു സ്രോതസ്സായി മാറും.
പദ്ധതിയുടെ മറ്റൊരു പ്രധാന സവിശേഷത പിന്വലിക്കല് തുടരാന് താല്പര്യമില്ലാത്തവര്ക്ക് ശേഷിക്കുന്ന തുക ഒരുമിച്ച് കൈപ്പറ്റാനുള്ള അവസരമാണ്. അംഗം തവണകളായി പണം കൈപ്പറ്റുന്നതിനിടെ മരിച്ചാല് ശേഷിക്കുന്ന സമ്പാദ്യം നോമിനിക്കോ ആശ്രിതര്ക്കോ ലഭിക്കും. അവര്ക്ക് ബാക്കി തുക ഒറ്റത്തവണ പിന്വലിക്കാനോ നിശ്ചിത വ്യവസ്ഥകള്ക്കനുസരിച്ച് തവണകളായി കൈപ്പറ്റാനോ അവസരമുണ്ടാകും.
ആര്ക്കാണ് ഈ സംവിധാനം കൂടുതല് പ്രയോജനപ്പെടുക?
സ്വകാര്യ മേഖലയില്നിന്ന് വിരമിക്കുന്നവര്ക്കാണ് പുതിയ സംവിധാനത്തിന്റെ പ്രാധാന്യം കൂടുതല് പ്രയോജനപ്പെടുക. സര്ക്കാര് ജീവനക്കാരെപ്പോലെ എല്ലാവര്ക്കും ഉറപ്പുള്ള പെന്ഷന് ലഭിക്കുന്ന സാഹചര്യം സ്വകാര്യ മേഖലയില് ഇല്ല. ഇ.പി.എസ് വഴി പെന്ഷന് അര്ഹതയുള്ളവര്ക്ക് പ്രതിമാസ പെന്ഷന് ലഭിക്കുമെങ്കിലും പലര്ക്കും അത് മാത്രം കൊണ്ട് വിരമിക്കലിനു ശേഷമുള്ള എല്ലാ ചെലവുകളും നിറവേറ്റാനാകില്ല.
ഇവിടെയാണ് പി.എഫ് സമ്പാദ്യം പ്രാധാന്യമര്ഹിക്കുന്നത്. വിരമിക്കുമ്പോള് ലഭിക്കുന്ന വലിയൊരു തുക ഒരുമിച്ച് ചെലവഴിക്കുകയോ നിക്ഷേപിക്കുകയോ ചെയ്യുന്നതിനു പകരം അതില്നിന്ന് ക്രമമായ ഇടവേളകളില് പണം സ്വീകരിക്കാം. ഇത് വിരമിച്ചവരുടെ സാമ്പത്തിക ആസൂത്രണം കൂടുതല് എളുപ്പമാക്കും.
ഇപിഎഫ്ഒയുടെ ആഭ്യന്തര കണക്കുകള് പ്രകാരം 55 വയസ്സിനു മുകളിലുള്ളതും അഞ്ച് ലക്ഷം രൂപയിലധികം പി.എഫ് സമ്പാദ്യമുള്ളതുമായ ഏകദേശം 6.32 ലക്ഷം അംഗങ്ങള്ക്കാണ് ആദ്യഘട്ടത്തില് ഈ സൗകര്യം നേരിട്ട് പ്രയോജനപ്പെടാന് സാധ്യതയുള്ളത്.
എന്നാല് ഒരു കാര്യം പ്രത്യേകം ശ്രദ്ധിക്കണം. എസ്.ഡബ്ല്യു.പി വഴി ലഭിക്കുന്ന തുക പെന്ഷനല്ല. ഇ.പി.എസ് പെന്ഷന് അര്ഹതയും സേവനകാലവും അടിസ്ഥാനമാക്കി ലഭിക്കുന്ന പ്രത്യേക ആനുകൂല്യമാണ്. എസ്.ഡബ്ല്യു.പി എന്നത് സ്വന്തം പി.എഫ് സമ്പാദ്യത്തില്നിന്ന് പണം തവണകളായി പിന്വലിക്കാനുള്ള സൗകര്യം മാത്രമാണ്. അതിനാല് രണ്ടിനെയും ഒരേ രീതിയില് കാണാനാകില്ല.
പിന്വലിക്കാവുന്ന തുക 90 ശതമാനമാകും
പി.എഫ് അംഗങ്ങള്ക്ക് ആശ്വാസമാകുന്ന മറ്റൊരു തീരുമാനം കുറഞ്ഞ ബാലന്സ് സംബന്ധിച്ച നിബന്ധനയിലെ ഇളവാണ്. നേരത്തേ ഭാഗിക പിന്വലിക്കലുകള്ക്ക് ശേഷം അംഗത്തിന്റെ അക്കൗണ്ടില് കുറഞ്ഞത് 25 ശതമാനം തുക നിലനിര്ത്തണമെന്ന വ്യവസ്ഥയുണ്ടായിരുന്നു. പുതിയ തീരുമാനപ്രകാരം ഈ പരിധി 10 ശതമാനമായി കുറച്ചു. അതായത് അക്കൗണ്ടില് നിര്ബന്ധമായും നിലനിര്ത്തേണ്ട തുക കുറയുകയും പിന്വലിക്കാവുന്ന തുക 75 ശതമാനത്തില്നിന്ന് 90 ശതമാനമായി ഉയരുകയും ചെയ്യും.
എന്നാല് ഇത് എല്ലാ സാഹചര്യങ്ങളിലും യാതൊരു കാരണവുമില്ലാതെ 90 ശതമാനം തുക പിന്വലിക്കാമെന്ന പൊതുവായ അനുമതിയല്ല. ചികിത്സ, വിവാഹം, വിദ്യാഭ്യാസം, ഭവനാവശ്യങ്ങള് തുടങ്ങിയ അംഗീകൃത ആവശ്യങ്ങള്ക്കും അതുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകള്ക്കും വിധേയമായാണ് ഭാഗിക പിന്വലിക്കല് അനുവദിക്കുക. അതിനാല് പിന്വലിക്കലിന് മുമ്പ് സ്വന്തം ആവശ്യത്തിന്റെ വിഭാഗവും അര്ഹതയും പരിശോധിക്കണം.
ഈ മാറ്റത്തിന്റെ പ്രധാന ലക്ഷ്യം അടിയന്തര സാമ്പത്തിക ആവശ്യങ്ങള്ക്കായി സ്വന്തം സമ്പാദ്യത്തിലേക്ക് അംഗങ്ങള്ക്ക് കൂടുതല് പ്രവേശനം നല്കുക എന്നതാണ്. അതേസമയം 10 ശതമാനം തുക അക്കൗണ്ടില് നിലനിര്ത്തുന്നതിലൂടെ വിരമിക്കല് സമ്പാദ്യത്തിന്റെ ഒരു ഭാഗമെങ്കിലും സംരക്ഷിക്കപ്പെടുകയും ചെയ്യും.
ജോലി നഷ്ടപ്പെട്ടാല് ഇനി 12 മാസം കാത്തിരിക്കേണ്ട
തൊഴിലില്ലായ്മയുടെ സാഹചര്യത്തില് പി.എഫ് തുക പിന്വലിക്കുന്നതിനുള്ള കാത്തിരിപ്പ് കാലാവധി കുറച്ചതാണ് മൂന്നാമത്തെ പ്രധാന മാറ്റം. കഴിഞ്ഞ വര്ഷം വരുത്തിയ മാറ്റത്തെ തുടര്ന്ന് ജോലി നഷ്ടപ്പെട്ടവര്ക്ക് മുഴുവന് പി.എഫ് തുകയും പിന്വലിക്കാന് 12 മാസം കാത്തിരിക്കേണ്ട സാഹചര്യമുണ്ടായിരുന്നു. പുതിയ തീരുമാനത്തിലൂടെ ഈ കാലാവധി വീണ്ടും രണ്ട് മാസമായി കുറയ്ക്കാന് അംഗീകാരം നല്കിയിരിക്കുകയാണ്.
ജോലി നഷ്ടപ്പെടുന്ന ഒരാളെ സംബന്ധിച്ച് അടുത്ത ജോലി കണ്ടെത്തുന്നതുവരെ കുടുംബത്തിന്റെ സാമ്പത്തിക ബാധ്യതകള് നിറവേറ്റുക വലിയ വെല്ലുവിളിയാണ്. വീടുവാടക, കുട്ടികളുടെ വിദ്യാഭ്യാസച്ചെലവ്, വായ്പാ തിരിച്ചടവ്, ചികിത്സ തുടങ്ങിയ ആവശ്യങ്ങള്ക്കായി പണം കണ്ടെത്തേണ്ടിവരും. അത്തരമൊരു സാഹചര്യത്തില് വര്ഷം മുഴുവന് കാത്തിരിക്കേണ്ടിവരുന്നത് വലിയ പ്രയാസമാണ്.
പുതിയ വ്യവസ്ഥ പ്രകാരം രണ്ട് മാസം തൊഴിലില്ലാതെ തുടരുന്നവര്ക്ക് ബാധകമായ നിബന്ധനകള് പാലിച്ച് പി.എഫ് അക്കൗണ്ടിലെ ശേഷിക്കുന്ന തുകയുടെ അന്തിമ സെറ്റില്മെന്റിന് അപേക്ഷിക്കാം. അതായത് ജോലി നഷ്ടപ്പെട്ട ഉടന് മുഴുവന് തുകയും ലഭിക്കുമെന്നല്ല; രണ്ട് മാസത്തെ കാത്തിരിപ്പ് വ്യവസ്ഥ തുടരും.
ഇവിടെ ഭാഗിക പിന്വലിക്കലും അന്തിമ സെറ്റില്മെന്റും തമ്മിലുള്ള വ്യത്യാസം മനസ്സിലാക്കണം. തൊഴിലില്ലായ്മയുടെ ആദ്യഘട്ടത്തില് അനുവദനീയമായ ഭാഗിക പിന്വലിക്കലിനും രണ്ട് മാസത്തിനുശേഷമുള്ള അന്തിമ പിന്വലിക്കലിനും വ്യത്യസ്ത വ്യവസ്ഥകളുണ്ട്.
പി.എഫ് സമ്പാദ്യം കുറഞ്ഞുപോകുമോ? അംഗങ്ങള് ശ്രദ്ധിക്കേണ്ട കാര്യം
പി.എഫ് പണം എളുപ്പത്തില് പിന്വലിക്കാന് കഴിയുന്നത് ആശ്വാസകരമാണെങ്കിലും അതിന് ദീര്ഘകാല സാമ്പത്തിക പ്രത്യാഘാതങ്ങളുമുണ്ട്. പി.എഫ് ഒരു സാധാരണ ബാങ്ക് അക്കൗണ്ടല്ല. ജോലിക്കാലത്ത് ചെറിയ തുകകളായി നിക്ഷേപിച്ച് പലിശയുടെ ആനുകൂല്യത്തോടെ വിരമിക്കല് കാലത്തേക്ക് വലിയൊരു സമ്പാദ്യം സൃഷ്ടിക്കുന്ന സംവിധാനമാണിത്.
ഒരു വ്യക്തിയുടെ പി.എഫ് അക്കൗണ്ടില് പത്ത് ലക്ഷം രൂപയുണ്ടെങ്കില് അത് പിന്വലിക്കാതെ നിലനിര്ത്തുന്ന കാലയളവില് പലിശ ലഭിച്ചുകൊണ്ടിരിക്കും. എന്നാല് അതില്നിന്ന് വലിയൊരു തുക നേരത്തേ പിന്വലിച്ചാല് ഭാവിയില് ലഭിക്കേണ്ട പലിശയുടെ ആനുകൂല്യവും നഷ്ടപ്പെടും.
അതുകൊണ്ട് പുതിയ നിയമങ്ങള് അനുവദിക്കുന്ന പരമാവധി തുക പിന്വലിക്കണമെന്ന നിലപാട് സ്വീകരിക്കുന്നത് ശരിയാകണമെന്നില്ല. യഥാര്ഥത്തില് ആവശ്യമായ തുക മാത്രം പിന്വലിക്കുകയും ബാക്കി സമ്പാദ്യം നിലനിര്ത്തുകയും ചെയ്യുന്നതാണ് ദീര്ഘകാല സാമ്പത്തിക സുരക്ഷയ്ക്ക് നല്ലത്.
പ്രത്യേകിച്ച് 30-40 വയസ്സിനിടയിലുള്ള ജീവനക്കാര് പി.എഫ് തുക പതിവായി വീട്, വാഹനം, മറ്റ് ഉപഭോഗ ആവശ്യങ്ങള് എന്നിവയ്ക്കായി പിന്വലിക്കുന്നത് ഒഴിവാക്കണം. വിരമിക്കലിന് ശേഷമുള്ള വരുമാനമില്ലാത്ത കാലത്താണ് ഈ സമ്പാദ്യത്തിന്റെ യഥാര്ഥ പ്രാധാന്യം മനസ്സിലാകുന്നത്.
ഗിഗ് തൊഴിലാളികള്ക്കും പി.എഫ്?
വിരമിക്കല് പിന്വലിക്കല് പരിഷ്കാരങ്ങള്ക്കൊപ്പം തൊഴിലാളികളുടെ സാമൂഹിക സുരക്ഷാ പരിധി വിപുലീകരിക്കാനുള്ള ചില നിര്ദേശങ്ങളും യോഗത്തില് പരിഗണനയിലുണ്ടായിരുന്നു. തൊഴിലുടമയുടെ ശമ്പളപ്പട്ടികയെ ആശ്രയിക്കാതെ അംഗങ്ങള്ക്ക് ഡിജിറ്റല് സംവിധാനത്തിലൂടെ നേരിട്ട് പി.എഫ് അക്കൗണ്ടിലേക്ക് സ്വമേധയാ പണം നിക്ഷേപിക്കാനുള്ള സൗകര്യമാണ് ഇതിലൊന്ന്.
കൂടാതെ സമ്മാനങ്ങള്, ടിപ്പുകള്, ഗ്രാറ്റുവിറ്റി തുടങ്ങിയ ചെറിയ തുകകള് യു.എ.എന് ബന്ധിപ്പിച്ച അക്കൗണ്ടുകളിലേക്ക് മൂന്നാം കക്ഷികള്ക്ക് സംഭാവന ചെയ്യാനുള്ള സംവിധാനവും പരിഗണിച്ചിട്ടുണ്ട്. ഇത് നടപ്പിലായാല് സ്ഥിരം തൊഴിലുടമയില്ലാത്ത ഗിഗ് തൊഴിലാളികള്ക്കും പ്ലാറ്റ്ഫോം തൊഴിലാളികള്ക്കും വീട്ടുജോലിക്കാര്ക്കും മറ്റ് അസംഘടിത മേഖലയിലുള്ളവര്ക്കും ദീര്ഘകാല സമ്പാദ്യത്തിലേക്ക് കടക്കാന് പുതിയ അവസരമുണ്ടാകും.
എപ്പോള് മുതല് പ്രാബല്യത്തില്?
സെന്ട്രല് ബോര്ഡ് ഓഫ് ട്രസ്റ്റീസ് അംഗീകരിക്കുന്ന തീരുമാനങ്ങള് നടപ്പിലാക്കുന്നതിന് ആവശ്യമായ ചട്ടഭേദഗതികളും ഔദ്യോഗിക വിജ്ഞാപനങ്ങളും പൂര്ത്തിയാകേണ്ടതുണ്ട്. പ്രത്യേകിച്ച് എസ്.ഡബ്ല്യു.പി നടപ്പാക്കുന്നതിന് എംപ്ലോയീസ് പ്രൊവിഡന്റ് ഫണ്ട് സ്കീമില് ഭേദഗതി ആവശ്യമാണ്. പുതിയ സംവിധാനം ഏകദേശം രണ്ട് മാസത്തിനുള്ളില് നടപ്പാക്കാനാകുമെന്നാണ് റിപ്പോര്ട്ടുകള് സൂചിപ്പിക്കുന്നത്. എന്നാല് കൃത്യമായ തീയതിയും അപേക്ഷാ നടപടികളും അന്തിമമായി അറിയിക്കേണ്ടതുണ്ട്.
പിന്വലിക്കല് നിബന്ധനകളിലെ മാറ്റങ്ങള്ക്കും ഔദ്യോഗിക മാര്ഗനിര്ദേശങ്ങള് പരിശോധിച്ചശേഷം മാത്രമേ അംഗങ്ങള് അപേക്ഷ നല്കാവൂ.
സമ്പാദ്യത്തിന് കൂടുതല് സ്വാതന്ത്ര്യം, വിരമിക്കലിന് കൂടുതല് സുരക്ഷ
ഇപിഎഫ്ഒയുടെ പുതിയ തീരുമാനങ്ങളുടെ പ്രാധാന്യം പി.എഫ് തുക കൂടുതല് എളുപ്പത്തില് പിന്വലിക്കാമെന്നതില് മാത്രം ഒതുങ്ങുന്നില്ല. ജോലി ചെയ്യുന്ന കാലത്ത് അടിയന്തര ആവശ്യങ്ങള്ക്കായി സമ്പാദ്യം ഉപയോഗിക്കുന്നതിനൊപ്പം വിരമിച്ചശേഷം അതേ സമ്പാദ്യം ക്രമമായ വരുമാനമാക്കി മാറ്റാനുള്ള വഴിയും തുറക്കുകയാണ്.
ഇതുവരെ വിരമിക്കുന്ന സമയത്ത് വലിയൊരു തുക ലഭിക്കുന്നതോടെ അതിന്റെ തുടര്ന്നുള്ള സാമ്പത്തിക ആസൂത്രണത്തിന്റെ ഉത്തരവാദിത്തം പൂര്ണമായും വ്യക്തിക്കായിരുന്നു. പുതിയ സംവിധാനം ഈ പ്രക്രിയ കൂടുതല് ക്രമീകരിക്കാന് സഹായിച്ചേക്കും.
എന്നാല് പി.എഫ് സമ്പാദ്യം എന്നത് വര്ഷങ്ങളോളം അധ്വാനിച്ച് നേടിയ സാമ്പത്തിക സുരക്ഷയാണ്. അതുകൊണ്ട് പിന്വലിക്കാനുള്ള സൗകര്യം വര്ധിക്കുന്നതിനൊപ്പം സമ്പാദ്യം സംരക്ഷിക്കാനുള്ള ഉത്തരവാദിത്തവും അംഗങ്ങള്ക്കുണ്ട്. ഇന്നത്തെ ആവശ്യങ്ങള് നിറവേറ്റുന്നതിനും നാളത്തെ ജീവിതം സുരക്ഷിതമാക്കുന്നതിനും ഇടയില് ശരിയായ സന്തുലനം കണ്ടെത്തുക എന്നതാണ് പുതിയ പരിഷ്കാരങ്ങള് ഓരോ പി.എഫ് അംഗത്തിനും മുന്നില് ഉയര്ത്തുന്ന പ്രധാന ചോദ്യം.
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources