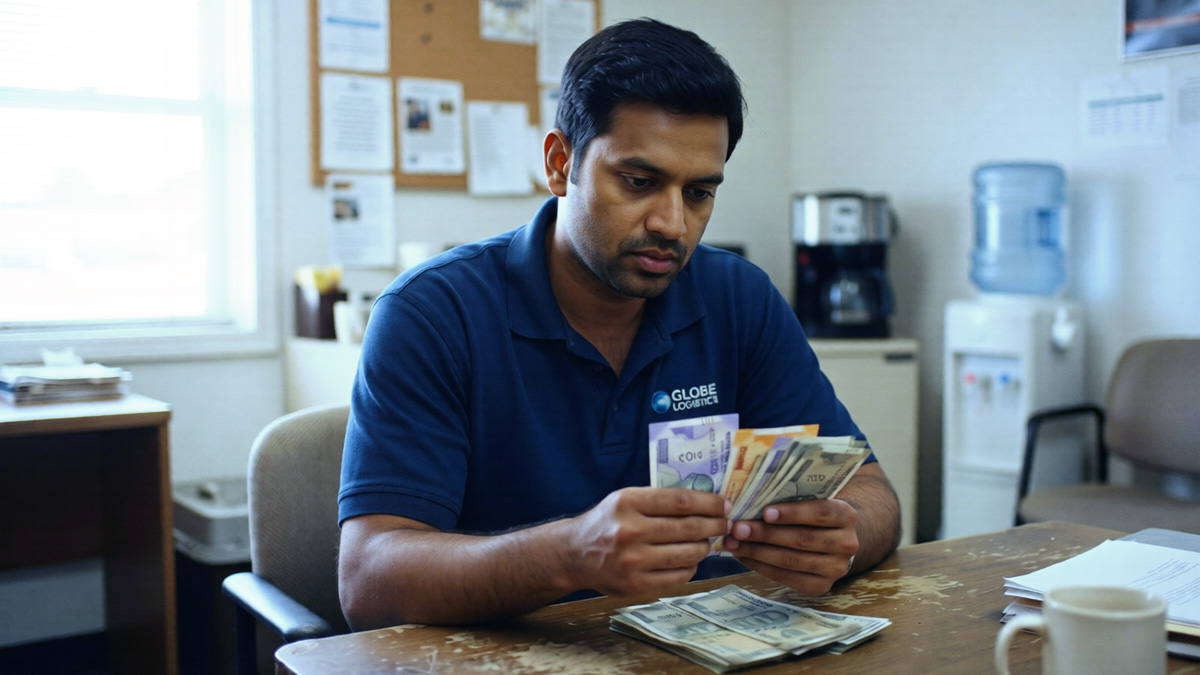
മാസാദ്യം ശമ്പളം അക്കൗണ്ടിലെത്തുമ്പോൾ വലിയ പ്രതീക്ഷ തോന്നുമെങ്കിലും, മാസാവസാനമാകുമ്പോഴേക്കും പണം മുഴുവൻ എങ്ങോട്ട് പോയി എന്ന് പോലും അറിയാതെ വാലറ്റും ബാങ്ക് അക്കൗണ്ടും പൂർണ്ണമായി കാലിയാകുന്ന അവസ്ഥ ഇന്ന് ഭൂരിഭാഗം ആളുകളും നേരിടുന്ന വലിയൊരു പ്രശ്നമാണ്. വാടക, വായ്പാ തിരിച്ചടവുകൾ, ബില്ലുകൾ തുടങ്ങിയ നിശ്ചിത ചെലവുകൾക്കൊപ്പം, ദിവസേന അറിയാതെ ചെയ്തുപോകുന്ന അനാവശ്യ ചെറിയ ചെലവുകളും ക്രെഡിറ്റ് കാർഡ്, യുപിഐ ഉപയോഗിച്ചുള്ള അനിയന്ത്രിതമായ വാങ്ങലുകളുമാണ് പലപ്പോഴും പണം കാണാതെ പോകുന്നതിന്റെ പ്രധാന കാരണം. കൃത്യമായ ബജറ്റിംഗിന്റെയും സാമ്പത്തിക ആസൂത്രണത്തിന്റെയും അഭാവം മൂലം ഉണ്ടാകുന്ന ഈ പ്രതിസന്ധി, ആളുകളിൽ വലിയ മാനസിക സമ്മർദ്ദവും ഭാവിയിലേക്കുള്ള സമ്പാദ്യം ഇല്ലാതാകുന്ന അവസ്ഥയും സൃഷ്ടിക്കുന്നു.
ഒന്നിലധികം ബാങ്ക് അക്കൗണ്ടുകൾ
മാസാവസാനമാകുമ്പോഴേക്കും വാലറ്റ് കാലിയാകുന്ന അവസ്ഥ ഒഴിവാക്കാനും പണം ഫലപ്രദമായി ലാഭിക്കാനും ഒന്നിലധികം ബാങ്ക് അക്കൗണ്ടുകൾ ഉപയോഗിക്കുന്നത് കാര്യം അറിയാമോ? ശമ്പളത്തോടൊപ്പം തന്നെ അനാവശ്യ ചെലവുകളും വർദ്ധിക്കുന്ന ഇക്കാലത്ത്, പണം കൃത്യമായി കൈകാര്യം ചെയ്യാൻ ഈ രീതി ഏറെ സഹായകരമാണ്. എല്ലാ പണവും ഒറ്റ അക്കൗണ്ടിൽ സൂക്ഷിക്കുന്നതിന് പകരം, പണത്തിന്റെ ഉപയോഗ ലക്ഷ്യത്തിനനുസരിച്ച് അവയെ വിവിധ അക്കൗണ്ടുകളിലേക്ക് മാറ്റിയിടുക എന്നതാണ് ഇതിന്റെ പ്രധാന അടിത്തറ. ഇത് വഴി വാടക, ഇഎംഐ തുടങ്ങിയ അത്യാവശ്യ ചെലവുകൾ കഴിഞ്ഞ് ബാക്കി വരുന്ന തുക അശ്രദ്ധമായി ചെലവഴിച്ചു പോകാതിരിക്കാൻ മാനസികവും ശാരീരികവുമായ ഒരു തടസ്സം സൃഷ്ടിക്കാൻ സാധിക്കും.
മൂന്ന് വ്യത്യസ്ത അക്കൗണ്ടുകൾ
ഈ രീതി വിജയകരമായി നടപ്പിലാക്കാൻ പ്രധാനമായും മൂന്ന് വ്യത്യസ്ത അക്കൗണ്ടുകൾ ഉപയോഗിക്കാനാണ് വിദഗ്ധർ നിർദ്ദേശിക്കുന്നത്. ഒന്നാമതായി, ശമ്പളം വരുന്ന സാലറി അക്കൗണ്ട് വഴി വാടക, വായ്നാ തിരിച്ചടവുകൾ, യൂട്ടിലിറ്റി ബില്ലുകൾ തുടങ്ങിയ നിശ്ചിത ചെലവുകൾ ഓട്ടോമേറ്റ് ചെയ്ത് സൂക്ഷിക്കാം. രണ്ടാമതായി, വിനോദങ്ങൾക്കും ഭക്ഷണത്തിനുമുള്ള പ്രതിമാസ ബജറ്റ് തുകമാത്രം മാറ്റിവെക്കുന്ന മറ്റൊരു സ്പെൻഡിംഗ് അക്കൗണ്ട് അല്ലെങ്കിൽ ഡിജിറ്റൽ വാലറ്റ് ഉപയോഗിക്കുക. ഈ അക്കൗണ്ടിലെ പണം തീർന്നാൽ ആ മാസത്തെ ആഡംബര ചെലവുകൾ അവിടെ നിർത്താൻ ഇത് സഹായിക്കും, അതേസമയം നിങ്ങളുടെ വാടകയും ഇഎംഐയും സുരക്ഷിതമായി തുടരുകയും ചെയ്യും.
ഈ അക്കൗണ്ട് തൊടരുത്
മൂന്നാമതായി, അടിയന്തര ആവശ്യങ്ങൾക്കായി തൊടാത്ത രീതിയിൽ തികച്ചും സുരക്ഷിതമായ മറ്റൊരു ബാങ്കിൽ എമർജൻസി ഫണ്ട് അക്കൗണ്ട് സൂക്ഷിക്കണം. ജോലി നഷ്ടപ്പെടുകയോ പെട്ടെന്ന് ചികിത്സാ ചെലവുകൾ വരുകയോ ചെയ്യുമ്പോൾ ഉപയോഗിക്കാനുള്ളതാണ് ഈ തുക. ഇത്തരത്തിൽ പണത്തെ വിവിധ ആവശ്യങ്ങൾക്കായി വിഭജിച്ചു സൂക്ഷിക്കുന്നതിലൂടെ, മാസാവസാനത്തെ സാമ്പത്തിക ഞെരുക്കം ഒഴിവാക്കാനും അനാവശ്യ ചെലവുകൾ നിയന്ത്രിച്ച് ഭാവിയിലേക്ക് പണം സമ്പാദിക്കാനും സാധിക്കും.
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources