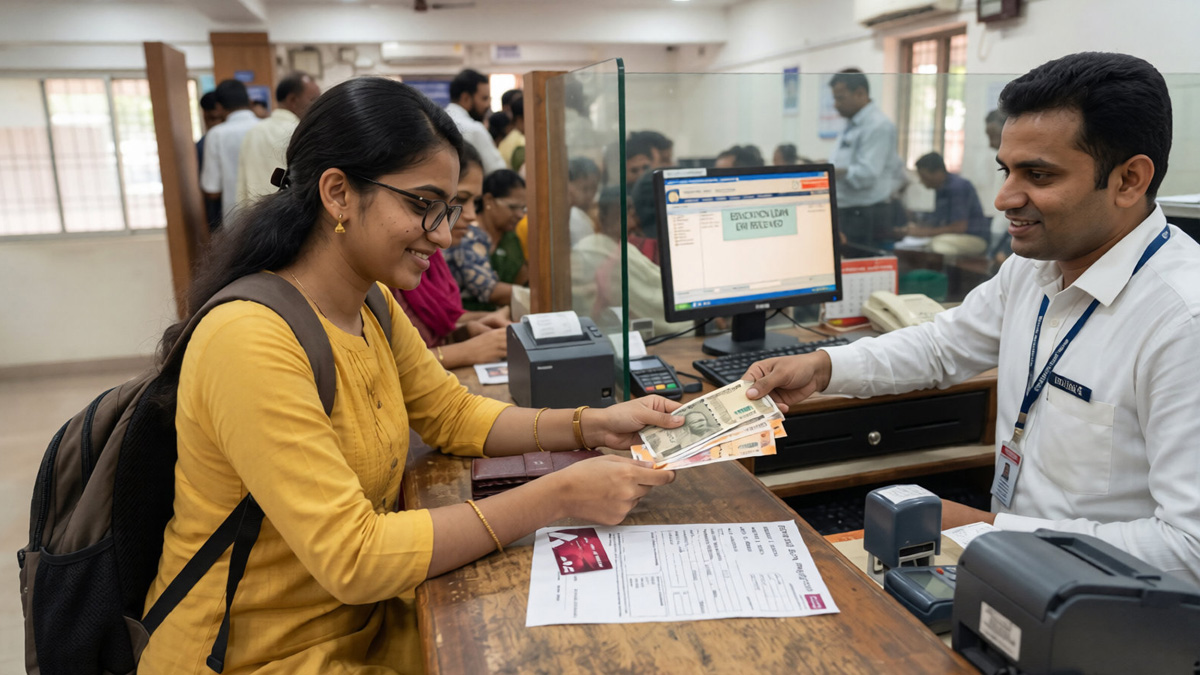
ഉന്നത വിദ്യാഭ്യാസം നേടാൻ ആഗ്രഹിക്കുന്ന ലക്ഷക്കണക്കിന് വിദ്യാർത്ഥികൾക്ക് സാമ്പത്തിക ബുദ്ധിമുട്ടുകൾ ഒഴിവാക്കിക്കൊണ്ട് മികച്ച കോളേജുകളിലും സർവ്വകലാശാലകളിലും പഠനം പൂർത്തിയാക്കാൻ സഹായിക്കുന്ന ഏറ്റവും വലിയ അനുഗ്രഹമാണ് വിദ്യാഭ്യാസ വായ്പകൾ. പഠനകാലയളവിൽ പണം നൽകേണ്ടി വരാത്ത മൊറട്ടോറിയം ആനുകൂല്യം, എളുപ്പത്തിലുള്ള തിരിച്ചടവ് രീതികൾ, ആദായനികുതി ഇളവുകൾ എന്നിവ കൂടാതെ, താല്പര്യമുള്ളവർക്ക് അധിക ബാധ്യതകളോ പിഴകളോ ഇല്ലാതെ വായ്പ മുൻകൂട്ടി അടച്ചു തീർക്കാനുള്ള സ്വാതന്ത്ര്യവും ഈ വായ്പകൾ വിദ്യാർത്ഥികൾക്ക് ഉറപ്പുനൽകുന്നുണ്ട്.
തിരിച്ചടവ് ആരംഭിക്കുന്ന സമയം
വിദ്യാഭ്യാസ വായ്പയെടുത്ത ഉടൻ തന്നെ കൃത്യമായ മാസാധിഷ്ഠിത ഗഡുക്കൾ അടച്ചു തുടങ്ങേണ്ടതില്ല എന്നതാണ് സ്റ്റുഡന്റ് ലോണിന്റെ ഏറ്റവും വലിയ നേട്ടം. പഠനകാലയളവും അതിനുശേഷമുള്ള 6 മാസം മുതൽ 1 വർഷം വരെയുള്ള സമയവും അടങ്ങുന്ന കാലാവധിയെയാണ് മൊറട്ടോറിയം കാലയളവ് എന്ന് വിളിക്കുന്നത്. വിദ്യാർത്ഥിക്ക് കോഴ്സ് പൂർത്തിയാക്കാനും അനുയോജ്യമായ ഒരു ജോലി കണ്ടെത്താനും സമയം നൽകുന്നതിനായാണ് ഈ ആനുകൂല്യം നൽകിയിരിക്കുന്നത്. പഠനം കഴിഞ്ഞ് ജോലി ലഭിക്കുകയോ അല്ലെങ്കിൽ 6 മുതൽ 12 മാസം തികയുകയോ ചെയ്യുമ്പോൾ (ഇതിൽ ഏതാണോ ആദ്യം സംഭവിക്കുന്നത്) വായ്പയുടെ ഇ.എം.ഐ തിരിച്ചടവ് ഔദ്യോഗികമായി ആരംഭിക്കും.
പലിശ നിരക്കുകളും കണക്കാക്കുന്ന രീതിയും
ഇന്ത്യയിലെ ബാങ്കുകളിലും ധനകാര്യ സ്ഥാപനങ്ങളിലും നിലവിൽ വിദ്യാഭ്യാസ വായ്പകളുടെ പലിശ നിരക്ക് സാധാരണയായി 8.5% മുതൽ 12% വരെയാണ്. പഠന കാലയളവിലും വായ്പ തുകയ്ക്ക് പലിശ ഈടാക്കപ്പെടുന്നുണ്ട്. എന്നാൽ, ഈ സമയത്ത് പലിശ അടയ്ക്കാൻ ബാങ്കുകൾ നിർബന്ധിക്കാറില്ല. ഈ കാലയളവിൽ ഉണ്ടാകുന്ന സിമ്പിൾ ഇന്ററസ്റ്റ് , വായ്പാ തുകയോടൊപ്പം ചേർക്കപ്പെടുകയും, തിരിച്ചടവ് ആരംഭിക്കുമ്പോൾ മൊത്തം തുകയുടെ അടിസ്ഥാനത്തിൽ ഇ.എം.ഐ നിശ്ചയിക്കപ്പെടുകയും ചെയ്യും. പഠനകാലയളവിൽ തന്നെ കൃത്യമായി മാസം തോറും പലിശ മാത്രം അടച്ചു തീർക്കുകയാണെങ്കിൽ പല ബാങ്കുകളും പലിശ നിരക്കിൽ 1% വരെ ഇളവ് നൽകാറുണ്ട്.
ഫ്ലോട്ടിംഗ് പലിശ നിരക്കിൽ മുൻകൂട്ടി വായ്പ തിരിച്ചടയ്ക്കൽ
നിങ്ങൾക്ക് ലഭിക്കുന്ന വരുമാനമോ അല്ലെങ്കിൽ മറ്റ് സമ്പാദ്യങ്ങളോ ഉപയോഗിച്ച് വായ്പാ കാലാവധി തികയുന്നതിന് മുൻപ് തന്നെ തുക ഭാഗികമായോ പൂർണ്ണമായോ തിരിച്ചടയ്ക്കാൻ സാധിക്കും. റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ മാർഗ്ഗനിർദ്ദേശങ്ങൾ അനുസരിച്ച്, ഫ്ലോട്ടിംഗ് പലിശ നിരക്കിലുള്ള വിദ്യാഭ്യാസ വായ്പകൾ മുൻകൂട്ടി അടച്ചു തീർക്കുന്നതിന് ബാങ്കുകൾ യാതൊരുവിധ മുൻകൂർ അടവ് പിഴയോ ഈടാക്കാൻ പാടില്ല. വായ്പ എത്രയും വേഗം മുൻകൂട്ടി അടച്ചു തീർക്കുന്നത് ഭാവിയിലെ പലിശ ബാധ്യത വലിയ തോതിൽ കുറയ്ക്കാൻ സഹായിക്കും.
നികുതി ഇളവുകൾ
വിദ്യാഭ്യാസ വായ്പയുടെ തിരിച്ചടവിലുണ്ടാകുന്ന പ്രധാന ആനുകൂല്യങ്ങളിലൊന്നാണ് ആദായനികുതി നിയമത്തിലെ സെക്ഷൻ 80E പ്രകാരമുള്ള ആനുകൂല്യം. തിരിച്ചടവ് ആരംഭിച്ച ശേഷം നിങ്ങൾ ഒരു വർഷം അടയ്ക്കുന്ന മുഴുവൻ പലിശ തുകയ്ക്കും ആദായനികുതി ഇളവ് ലഭിക്കുന്നതാണ്. വായ്പയുടെ തിരിച്ചടവ് കാലാവധി സാധാരണയായി 10 മുതൽ 15 വർഷം വരെ തിരഞ്ഞെടുക്കാം. എന്നാൽ, നിശ്ചിത തീയതികളിൽ ഇ.എം.ഐ അടയ്ക്കാൻ വീഴ്ച വരുത്തിയാൽ ബാങ്കുകൾ കൂടുതൽ പലിശ ഈടാക്കുകയും, അത് വിദ്യാർത്ഥിയുടെയും ഗ്യാരന്ററുടെയും സിബിൽ സ്കോറിനെ ദോഷകരമായി ബാധിക്കുകയും ചെയ്യും.
മുൻകൂർ വായ്പ അടച്ചു തീർത്താൽ പിഴയോ?
ഫിക്സഡ് പലിശ നിരക്കിലുള്ള വായ്പകൾ മുൻകൂട്ടി അടച്ചുതീർക്കുന്ന കാര്യത്തിൽ ബാങ്കുകളുടെയും റിസർവ് ബാങ്കിന്റെയും നിയമങ്ങൾ വളരെ വ്യക്തമാണ്. വ്യക്തിഗത വായ്പകൾ പോലുള്ള ഫിക്സഡ് വായ്പകളിൽ സാധാരണയായി മുൻകൂർ അടവ് പിഴകൾ ഈടാക്കാൻ ബാങ്കുകൾക്ക് അനുവാദമുണ്ട്. എന്നാൽ വിദ്യാഭ്യാസ വായ്പകളുടെ കാര്യത്തിൽ, ആർ.ബി.ഐയുടെ മാർഗ്ഗനിർദ്ദേശപ്രകാരം ഫ്ലോട്ടിംഗ് ആണെങ്കിലും ഫിക്സഡ് പലിശ നിരക്കാണെങ്കിലും വ്യക്തിഗത വായ്പക്കാർക്ക് മുൻകൂർ അടവ് പിഴ ഈടാക്കുന്നത് കർശനമായി വിലക്കിയിട്ടുണ്ട്. അതിനാൽ, നിങ്ങളുടെ ലോൺ കരാറിലെ നിബന്ധനകൾ മുൻകൂട്ടി പരിശോധിക്കുന്നത് എപ്പോഴും നല്ലതാണ്; പ്രത്യേകിച്ചും ചില ബാങ്കുകൾ നിശ്ചിത കാലാവധിക്ക് മുമ്പ് ഭാഗികമായോ പൂർണ്ണമായോ വായ്പ അടച്ചുതീർക്കാൻ അനുവദിക്കുമ്പോൾ ചെറിയ നിബന്ധനകളോ പിഴകളോ വെക്കാറുണ്ടെങ്കിലും, മിക്ക കേസുകളിലും അധിക തുക മുൻകൂട്ടി അടച്ച് ഭാവിയിലെ പലിശ ബാധ്യത ഒഴിവാക്കാനും വായ്പ വേഗത്തിൽ തീർക്കാനും നിയമപരമായി സാധിക്കുന്നതാണ്.
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources