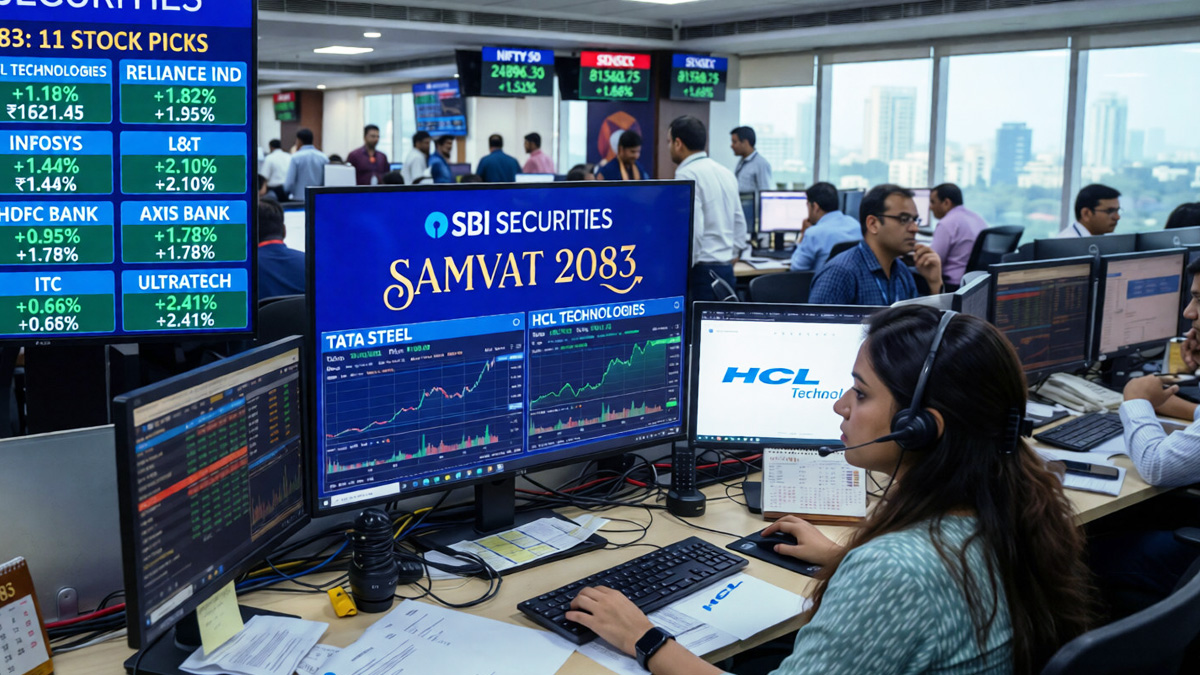
മുംബൈ: ദീപാവലിയോടനുബന്ധിച്ച് ആരംഭിക്കുന്ന പുതിയ സംവത് 2083ല് നിക്ഷേപകര്ക്ക് പരിഗണിക്കാവുന്ന 11 ഓഹരികള് നിര്ദേശിച്ച് എസ്ബിഐ സെക്യൂരിറ്റീസ്. ടാറ്റ സ്റ്റീല്, ഇന്ത്യന് ഹോട്ടല്സ് കമ്പനി (ഐഎച്ച്സിഎല്), മള്ട്ടി കമ്മോഡിറ്റി എക്സ്ചേഞ്ച് (എംസിഎക്സ്), ജ്യോതി സിഎന്സി ഓട്ടോമേഷന്, സ്കൈ ഗോള്ഡ് ആന്ഡ് ഡയമണ്ട്സ് തുടങ്ങിയ ഓഹരികളാണ് ബ്രോക്കറേജ് സ്ഥാപനത്തിന്റെ പട്ടികയിലുള്ളത്. അടുത്ത 12 മാസത്തെ നിക്ഷേപ സാധ്യതകള് മുന്നിര്ത്തിയാണ് നിര്ദേശങ്ങള്.
തിരഞ്ഞെടുത്ത ഓഹരികളുടെ ലക്ഷ്യവിലകള് നിലവിലെ വിപണിവിലയുമായി താരതമ്യം ചെയ്യുമ്പോള് ഏകദേശം 14 മുതല് 22 ശതമാനം വരെ നേട്ടസാധ്യതയാണ് എസ്ബിഐ സെക്യൂരിറ്റീസ് കണക്കാക്കുന്നത്. ആഗോള സാമ്പത്തിക സാഹചര്യങ്ങളിലെ അനിശ്ചിതത്വങ്ങള് നിലനില്ക്കുമ്പോഴും ആഭ്യന്തര കമ്പനികളുടെ വരുമാന വളര്ച്ചയും സാമ്പത്തിക പരിഷ്കാരങ്ങളും ഇന്ത്യന് ഓഹരി വിപണിക്ക് പിന്തുണയാകുമെന്നാണ് ബ്രോക്കറേജിന്റെ വിലയിരുത്തല്.
നവംബര് 8നാണ് ഈ വര്ഷത്തെ ദീപാവലി മുഹൂര്ത്ത വ്യാപാരം നിശ്ചയിച്ചിരിക്കുന്നത്. പുതിയ സംവത് വര്ഷത്തിലേക്കുള്ള നിക്ഷേപ തന്ത്രങ്ങള് രൂപപ്പെടുത്തുന്ന സാഹചര്യത്തിലാണ് എസ്ബിഐ സെക്യൂരിറ്റീസ് ശുപാര്ശകള് പുറത്തുവിട്ടത്.
വിപണിയില് വീണ്ടെടുക്കല് പ്രതീക്ഷ
കഴിഞ്ഞ 24 മാസത്തെ ഏകീകരണ ഘട്ടത്തിനുശേഷം ഇന്ത്യന് ഓഹരി വിപണിയില് ക്രമേണ വീണ്ടെടുക്കലുണ്ടാകുമെന്നാണ് എസ്ബിഐ സെക്യൂരിറ്റീസ് പ്രതീക്ഷിക്കുന്നത്. ബാരലിന് 90 ഡോളറിന് താഴേക്ക് ക്രൂഡ് ഓയില് വില കുറയുന്നത് വിപണിക്ക് നിര്ണായക ഉത്തേജനമാകുമെന്നും സ്ഥാപനം വിലയിരുത്തുന്നു.
ഇരട്ടയക്കത്തിലുള്ള കമ്പനികളുടെ വരുമാന വളര്ച്ച, ഇന്ത്യയും അമേരിക്കയും തമ്മിലുള്ള വ്യാപാര കരാര് സംബന്ധിച്ച പ്രതീക്ഷകള്, കയറ്റുമതി വിപണികളിലെ വൈവിധ്യവല്ക്കരണം, ആഗോള നിക്ഷേപ പ്രവാഹങ്ങളിലെ മാറ്റങ്ങള്, കേന്ദ്ര സര്ക്കാരിന്റെ സാമ്പത്തിക പരിഷ്കാരങ്ങള് എന്നിവയും വിപണിയുടെ മുന്നേറ്റത്തിന് സഹായകമാകാം.
വാഹന നിര്മാണം, പ്രതിരോധം, എയ്റോസ്പേസ്, റെയില്വേ സുരക്ഷ, വൈദ്യുതി ഉപകരണങ്ങള്, ബാങ്കിംഗ്-ധനകാര്യ സേവനങ്ങള്, ഇലക്ട്രോണിക്സ് നിര്മാണം, പുനരുപയോഗം, ഔഷധ നിര്മാണം, ഹോട്ടലുകള്, ലോഹങ്ങള്, ഖനനം തുടങ്ങിയ മേഖലകളിലാണ് ഭാവിയിലെ നിക്ഷേപ സാധ്യതകളെന്ന് ബ്രോക്കറേജ് ചൂണ്ടിക്കാട്ടുന്നു.
ടാറ്റ സ്റ്റീലും ഐഎച്ച്സിഎല്ലും പട്ടികയില്
പട്ടികയിലെ പ്രധാന നിര്ദേശങ്ങളിലൊന്നാണ് ടാറ്റ സ്റ്റീല്. നിലവിലെ വിലയായ 171ല്നിന്ന് 200ലേക്ക് ഓഹരി ഉയരുമെന്നാണ് ബ്രോക്കറേജിന്റെ ലക്ഷ്യം. 2026-28 സാമ്പത്തിക വര്ഷങ്ങള്ക്കിടയില് കമ്പനിയുടെ വരുമാനം, എബിറ്റ്ഡ, അറ്റാദായം എന്നിവ യഥാക്രമം 8.3%, 17.6%, 36% എന്ന സംയുക്ത വാര്ഷിക വളര്ച്ചാ നിരക്കില് ഉയരുമെന്നാണ് കണക്കുകൂട്ടല്.
ഹോട്ടല് മേഖലയിലെ വളര്ച്ചാ സാധ്യതകള് പരിഗണിച്ച് ഇന്ത്യന് ഹോട്ടല്സ് കമ്പനിക്ക് 935 രൂപ ലക്ഷ്യവിലയാണ് നല്കിയിരിക്കുന്നത്. നിലവിലെ വിലയായ 813 മായി താരതമ്യം ചെയ്യുമ്പോള് 15 ശതമാനം നേട്ടസാധ്യത. 2026-28 സാമ്പത്തിക വര്ഷങ്ങള്ക്കിടയില് കമ്പനിയുടെ വരുമാനം 14.6 ശതമാനവും എബിറ്റ്ഡ 17.6 ശതമാനവും അറ്റാദായം 10.1 ശതമാനവും സംയുക്ത വാര്ഷിക നിരക്കില് വളരുമെന്നാണ് പ്രതീക്ഷ. ആസ്തി-കുറഞ്ഞ വികസന തന്ത്രവും ശക്തമായ സാമ്പത്തിക നിലയും കമ്പനിക്ക് അനുകൂല ഘടകങ്ങളാണെന്നും റിപ്പോര്ട്ട് വിലയിരുത്തുന്നു.
എംസിഎക്സിനും പവര് മെക് പ്രോജക്ട്സിനും വളര്ച്ചാ പ്രതീക്ഷ
കമ്മോഡിറ്റി ഡെറിവേറ്റീവ് വിപണിയിലെ വളര്ച്ച മുന്നിര്ത്തി എംസിഎക്സിന് 3,633 രൂപ ലക്ഷ്യവിലയാണ് നല്കിയിരിക്കുന്നത്. നിലവിലെ 3,187 വിലയുമായി താരതമ്യം ചെയ്യുമ്പോള് 14 ശതമാനം നേട്ടസാധ്യതയാണിത്. 2026-28 കാലയളവില് കമ്പനിയുടെ വരുമാനം, എബിറ്റ്ഡ, അറ്റാദായം എന്നിവ 24 ശതമാനത്തിന് മുകളിലുള്ള സംയുക്ത വാര്ഷിക വളര്ച്ച കൈവരിക്കുമെന്നാണ് ബ്രോക്കറേജിന്റെ കണക്കുകൂട്ടല്.
എന്ജിനീയറിങ്, നിര്മാണ പദ്ധതികളുമായി ബന്ധപ്പെട്ട പവര് മെക് പ്രോജക്ട്സിന് 2,576 രൂപ ലക്ഷ്യവിലയാണ് നിര്ദേശിച്ചിരിക്കുന്നത്. നിലവിലെ 2,167 രൂപ വിലയില്നിന്ന് 18.9 ശതമാനം നേട്ടസാധ്യതയാണിത്. 2026-28 കാലയളവില് വരുമാനം 21 ശതമാനവും എബിറ്റ്ഡ 24 ശതമാനവും അറ്റാദായം 29 ശതമാനവും സംയുക്ത വാര്ഷിക നിരക്കില് ഉയരുമെന്നാണ് പ്രതീക്ഷ.
കൂടുതല് നേട്ടസാധ്യത സെന്റം ഇലക്ട്രോണിക്സിന്
എസ്ബിഐ സെക്യൂരിറ്റീസ് നിര്ദേശിച്ച ഓഹരികളില് ഏറ്റവും ഉയര്ന്ന പ്രതീക്ഷിത നേട്ടസാധ്യത സെന്റം ഇലക്ട്രോണിക്സിനാണ്. 4,082 എന്ന നിലവിലെ വിലയില്നിന്ന് 4,980 ലക്ഷ്യവിലയിലേക്ക് ഉയര്ന്നാല് 22 ശതമാനം നേട്ടമുണ്ടാകുമെന്നാണ് കണക്കുകൂട്ടല്.
ഓര്ഡറുകള് നടപ്പാക്കുന്നതിലെ പുരോഗതിയും പ്രവര്ത്തന ലാഭമാര്ജിനിലെ മെച്ചപ്പെടുത്തലും കമ്പനിയുടെ വരുമാന വളര്ച്ചയ്ക്ക് പിന്തുണയാകുമെന്ന് ബ്രോക്കറേജ് വിലയിരുത്തുന്നു. 2026-28 കാലയളവില് വരുമാനം 26 ശതമാനവും എബിറ്റ്ഡ 35 ശതമാനവും അറ്റാദായം 38 ശതമാനവും സംയുക്ത വാര്ഷിക നിരക്കില് വളരുമെന്നാണ് പ്രതീക്ഷ.
ഓട്ടോമോട്ടീവ് ഘടക നിര്മാണ മേഖലയിലുള്ള ലുമാക്സ് ഇന്ഡസ്ട്രീസിനും പട്ടികയില് പ്രധാന സ്ഥാനമുണ്ട്. 5,051 എന്ന നിലവിലെ വിലയില്നിന്ന് 6,097 ലക്ഷ്യവിലയിലേക്ക് ഉയര്ന്നാല് 20.7 ശതമാനം നേട്ടസാധ്യതയാണുള്ളത്. 2026-27 സാമ്പത്തിക വര്ഷത്തെ വരുമാന വളര്ച്ചാ മാര്ഗനിര്ദേശം 20 ശതമാനത്തില്നിന്ന് 25 ശതമാനത്തിന് മുകളിലേക്ക് കമ്പനി ഉയര്ത്തിയതും ബ്രോക്കറേജ് ചൂണ്ടിക്കാട്ടുന്നു.
ജെനസ് പവര്, സംഭവ് സ്റ്റീല് ട്യൂബ്സ് എന്നിവയും പട്ടികയില്
വൈദ്യുതി മീറ്ററിങ്, ഊര്ജ അടിസ്ഥാനസൗകര്യ മേഖലയില് പ്രവര്ത്തിക്കുന്ന ജെനസ് പവര് ഇന്ഫ്രാസ്ട്രക്ചേഴ്സിന് 320 രൂപ ലക്ഷ്യവിലയാണ് നല്കിയിരിക്കുന്നത്. നിലവിലെ 268 രൂപ വിലയില്നിന്ന് 19.4 ശതമാനം നേട്ടസാധ്യതയാണിത്. 312 രൂപ നിരക്കില് 148.2 കോടി രൂപയുടെ ഓഹരി തിരിച്ചുവാങ്ങല് പദ്ധതി പ്രഖ്യാപിച്ചതും ഓഹരിക്ക് പിന്തുണയാകാമെന്ന് റിപ്പോര്ട്ട് ചൂണ്ടിക്കാട്ടുന്നു.
സംഭവ് സ്റ്റീല് ട്യൂബ്സിന് 197 രൂപ ലക്ഷ്യവിലയാണ് നിര്ദേശിച്ചിരിക്കുന്നത്. നിലവിലെ 169 രൂപ വിലയുമായി താരതമ്യം ചെയ്യുമ്പോള് 16.6 ശതമാനം നേട്ടസാധ്യതയാണിത്. 2026-28 കാലയളവില് വരുമാനം 44.9 ശതമാനവും എബിറ്റ്ഡ 45.9 ശതമാനവും അറ്റാദായം 34.8 ശതമാനവും സംയുക്ത വാര്ഷിക നിരക്കില് വളരുമെന്നാണ് ബ്രോക്കറേജിന്റെ കണക്കുകൂട്ടല്.
ജ്യോതി സിഎന്സി ഓട്ടോമേഷന്, സ്കൈ ഗോള്ഡ് ആന്ഡ് ഡയമണ്ട്സ്, സ്റ്റൈലം ഇന്ഡസ്ട്രീസ് എന്നിവയും പട്ടികയില് ഇടംപിടിച്ചിട്ടുണ്ട്. വ്യാവസായിക ഓട്ടോമേഷന്, ആഭരണ നിര്മാണം, കെട്ടിടങ്ങളുടെ ഇന്റീരിയര് ഉല്പ്പന്നങ്ങള് തുടങ്ങിയ മേഖലകളിലെ വളര്ച്ചാ സാധ്യതകളാണ് ഈ നിര്ദേശങ്ങള്ക്ക് പിന്നിലെ പ്രധാന ഘടകങ്ങള്.
പുതിയ സംവത് വര്ഷത്തില് ആഭ്യന്തര സാമ്പത്തിക വളര്ച്ചയും കമ്പനികളുടെ വരുമാന വര്ധനയും വിപണിക്ക് പിന്തുണയാകുമെന്നാണ് എസ്ബിഐ സെക്യൂരിറ്റീസിന്റെ പ്രതീക്ഷ. എന്നാല് ലക്ഷ്യവിലകള് ബ്രോക്കറേജിന്റെ വിലയിരുത്തലുകള് മാത്രമാണ്. ഓഹരി വിപണിയിലെ ചാഞ്ചാട്ടം, കമ്പനികളുടെ പ്രവര്ത്തനഫലം, ആഗോള സാമ്പത്തിക സാഹചര്യങ്ങള് എന്നിവ അനുസരിച്ച് യഥാര്ഥ നേട്ടം വ്യത്യാസപ്പെടാം.
(Disclaimer: This does not constitute investment advice. Investors are advised to evaluate independently and consult with professional advisors before making any investments in the stock market, mutual funds, gold, or cryptocurrencies.)
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources