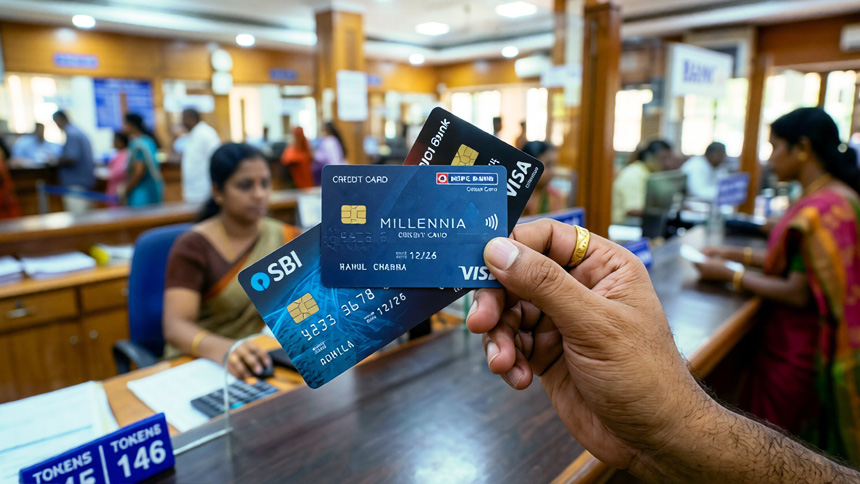
ക്രെഡിറ്റ് കാർഡുകൾ ശരിയായ രീതിയിൽ ഉപയോഗിച്ചാൽ നിരവധി സാമ്പത്തിക ലാഭങ്ങൾ ലഭിക്കും. ബാങ്കുകൾ ഓരോ ഇടപാടുകൾക്കും നൽകുന്ന റിവാർഡ് പോയിന്റുകൾ, ക്യാഷ്ബാക്കുകൾ, ഡിസ്കൗണ്ടുകൾ എന്നിവ വഴി സാധനങ്ങൾ വാങ്ങുമ്പോൾ നല്ലൊരു തുക ലാഭിക്കാൻ സാധിക്കും. കൂടാതെ, അടിയന്തര ഘട്ടങ്ങളിൽ കൈയിൽ പണമില്ലെങ്കിലും ബാങ്ക് അനുവദിച്ചിട്ടുള്ള പരിധി വരെ പണം ഉപയോഗിക്കാനും, 45 മുതൽ 50 ദിവസം വരെ പലിശയില്ലാതെ ആ തുക തിരിച്ചടയ്ക്കാനുമുള്ള സാവകാശം ലഭിക്കുന്നു. എയർപോർട്ട് ലൗഞ്ച് സൗജന്യ ഉപയോഗം, ഇന്ധനം നിറയ്ക്കുമ്പോഴുള്ള സർചാർജ് ഇളവുകൾ, വലിയ തുകകളുടെ വാങ്ങലുകൾ പലിശരഹിത ഇ.എം.ഐ ആയി അടയ്ക്കാനുള്ള സൗകര്യം എന്നിവയും ക്രെഡിറ്റ് കാർഡുകളുടെ പ്രധാന ആകർഷണങ്ങളാണ്.
ക്രെഡിറ്റ് കാർഡ് ഉപയോഗിക്കാതെ വെച്ചാലോ?
ഉപയോഗിക്കാതെ കൈയിൽ വെച്ചിരിക്കുന്ന ക്രെഡിറ്റ് കാർഡുകൾ അനാവശ്യ ഭാരമാണെന്ന് തോന്നി റദ്ദാക്കുന്നത് നിങ്ങളുടെ സിബിൽ-ക്രെഡിറ്റ് സ്കോറിനെ പ്രതികൂലമായി ബാധിച്ചേക്കാം എന്ന് സാമ്പത്തിക വിദഗ്ധർ മുന്നറിയിപ്പ് നൽകുന്നു. ക്രെഡിറ്റ് കാർഡ് റദ്ദാക്കുമ്പോൾ നിങ്ങൾക്ക് ലഭ്യമായ മൊത്തം വായ്പാ പരിധി കുറയുന്നു. അതോടെ നിലവിലുള്ള മറ്റ് കാർഡുകളിലെ ചെലവഴിക്കൽ അനുപാതം പെട്ടെന്ന് ഉയരുകയും ഇത് ക്രെഡിറ്റ് സ്കോർ കുറയാൻ കാരണമാവുകയും ചെയ്യും.
ക്രെഡിറ്റ് യൂട്ടിലൈസേഷൻ അനുപാതം 30 ശതമാനത്തിൽ താഴെ നിർത്താനും സിബിൽ സ്കോർ ഉയർത്താനും ആദ്യം ചെയ്യേണ്ടത് മൊത്തം പരിധിയുടെ ചെറിയൊരു ഭാഗം മാത്രം ചെലവഴിക്കാൻ ശ്രദ്ധിക്കുക എന്നതാണ്. പ്രതിമാസ ബിൽ തീയതിക്ക് തൊട്ടുമുമ്പ് തുക ഭാഗികമായി തിരിച്ചടയ്ക്കുന്നത് ബാങ്കുകൾ ക്രെഡിറ്റ് ബ്യൂറോയിലേക്ക് റിപ്പോർട്ട് ചെയ്യുന്ന തുക കുറയ്ക്കാൻ സഹായിക്കും. കൂടാതെ, നിലവിലുള്ള കാർഡുകളുടെ വായ്പാ പരിധി വർദ്ധിപ്പിക്കാൻ ബാങ്കിനോട് അഭ്യർത്ഥിക്കുന്നതും, നിങ്ങളുടെ പക്കലുള്ള പഴയ കാർഡുകൾ റദ്ദാക്കാതെ നിലനിർത്തുന്നതും മൊത്തം ലിമിറ്റ് ഉയർത്തി നിർത്തി അനുപാതം കുറയ്ക്കാൻ സഹായിക്കും. എല്ലാറ്റിനുമുപരിയായി, എല്ലാ മാസവും ബിൽ തുക പൂർണ്ണമായും കൃത്യസമയത്ത് അടച്ചുതീർക്കുന്ന സാമ്പത്തിക അച്ചടക്കം പാലിച്ചാൽ സിബിൽ സ്കോർ വേഗത്തിൽ വർദ്ധിക്കുന്നതാണ്.
ക്രെഡിറ്റ് സ്കോർ കൂടും
അനാവശ്യ വാർഷിക ഫീസുകൾ നൽകേണ്ടി വരുന്ന സാഹചര്യത്തിലോ അമിതമായി പണം ചെലവഴിക്കുന്ന ശീലമുള്ളപ്പോഴോ മാത്രമേ ഉപയോഗിക്കാത്ത കാർഡുകൾ പൂർണ്ണമായും അവസാനിപ്പിക്കാൻ ആലോചിക്കേണ്ടതുള്ളൂ. അല്ലാത്തപക്ഷം, നിങ്ങളുടെ ബാങ്കിംഗ് ചരിത്രത്തിൽ ഏറ്റവും പഴക്കമുള്ള കാർഡുകൾ കൈവശം വെക്കുന്നത് ക്രെഡിറ്റ് സ്കോർ കൂട്ടാൻ സഹായിക്കും. കൂടാതെ, വായ്പാ നൽകുന്ന സ്ഥാപനങ്ങൾ എപ്പോഴും കുറഞ്ഞ ക്രെഡിറ്റ് യൂട്ടിലൈസേഷൻ അനുപാതത്തെയാണ് , സാധാരണയായി 30 ശതമാനത്തിൽ താഴെ കൂടുതൽ വിശ്വാസ്യതയോടെ കാണുന്നത്.
ലൈഫ് ടൈം ഫ്രീ കാർഡുകൾ
അതുകൊണ്ട് ഉപയോഗിക്കാത്ത കാർഡുകൾ അടച്ചുപൂട്ടുന്നതിന് പകരം, വാർഷിക ഫീസ് ഒഴിവാക്കാനായി ലൈഫ് ടൈം ഫ്രീ കാർഡുകളിലേക്ക് മാറ്റാൻ ബാങ്കിനോട് അഭ്യർത്ഥിക്കാവുന്നതാണ്. അതല്ലെങ്കിൽ, കാർഡ് സജീവമായി നിലനിർത്താൻ ഏതാനും മാസങ്ങളിൽ ഒരിക്കൽ ചെറിയ തുകയ്ക്കുള്ള ഇടപാടുകൾ നടത്തി കൃത്യസമയത്ത് തിരിച്ചടയ്ക്കുന്നത് വഴി ക്രെഡിറ്റ് ചരിത്രവും സ്കോറും കേടുകൂടാതെ സംരക്ഷിക്കാൻ സാധിക്കും.
സാമ്പത്തിക അച്ചടക്കത്തോടെ ക്രെഡിറ്റ് കാർഡ് ബില്ലുകൾ കൃത്യസമയത്ത് അടച്ചുതീർത്താൽ നിങ്ങളുടെ സിബിൽ സ്കോർ വേഗത്തിൽ ഉയരും. ഇത് ഭാവിയിൽ ഭവന വായ്പയോ മറ്റ് ബാങ്ക് ലോണുകളോ കുറഞ്ഞ പലിശനിരക്കിൽ എളുപ്പത്തിൽ ലഭിക്കാൻ സഹായിക്കും. ഡെബിറ്റ് കാർഡുകളെ അപേക്ഷിച്ച് ഉയർന്ന സാമ്പത്തിക സുരക്ഷയും ക്രെഡിറ്റ് കാർഡുകൾ നൽകുന്നുണ്ട്. ഓൺലൈൻ തട്ടിപ്പുകളോ സാമ്പത്തിക നഷ്ടങ്ങളോ സംഭവിച്ചാൽ ബാങ്കിനെ ഉടൻ അറിയിച്ച് തുക സുരക്ഷിതമാക്കാൻ സാധിക്കും. കൂടാതെ യാത്രകൾക്കും സാധനങ്ങൾ വാങ്ങുന്നതിനും പ്രത്യേക സൗജന്യ ഇൻഷുറൻസ് പരിരക്ഷകളും പല ക്രെഡിറ്റ് കാർഡുകളും വാഗ്ദാനം ചെയ്യുന്നുണ്ട്.
English Summary
Follow TheProfit.news on Google
Choose TheProfit.news as a preferred source to help find our business and finance news on Google.
Open Google Preferred Sources