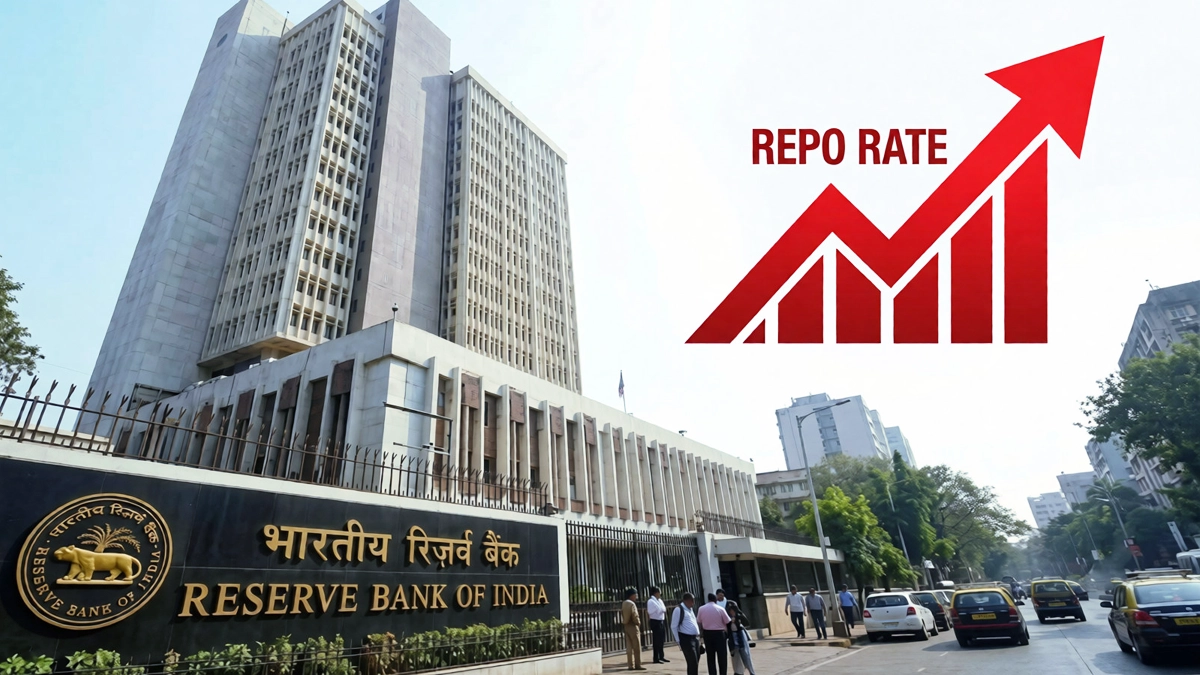
പണപ്പെരുപ്പ സമ്മർദം ശക്തമാകുന്നതിനിടെ റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ റിപ്പോ നിരക്ക് 25 ബേസിസ് പോയിന്റ് ഉയർത്തി. ഇതോടെ നിലവിലെ 5.25 ശതമാനത്തിൽ നിന്ന് റിപ്പോ നിരക്ക് 5.50 ശതമാനമായി. ഏകദേശം നാല് വർഷത്തിനിടയിലെ ആദ്യ റിപ്പോ നിരക്ക് വർധനയാണിത്. ആർബിഐയുടെ ആറ് അംഗ മോണിറ്ററി പോളിസി കമ്മിറ്റി ഏകകണ്ഠമായാണ് നിരക്ക് വർധിപ്പിക്കാൻ തീരുമാനിച്ചത്.
എന്തുകൊണ്ട് നിരക്ക് കൂട്ടി?
രാജ്യത്തെ പണപ്പെരുപ്പ സമ്മർദം വർധിച്ചതാണ് പ്രധാനമായും നിരക്ക് വർധിപ്പിക്കാൻ ആർബിഐയെ പ്രേരിപ്പിച്ചത്. ഓഗസ്റ്റിലെ ഉപഭോക്തൃ വിലപ്പെരുപ്പം 4.82 ശതമാനമായി ഉയർന്നിരുന്നു. ആർബിഐ നിശ്ചയിച്ച 4 ശതമാനം ലക്ഷ്യത്തിന് മുകളിലാണ് പണപ്പെരുപ്പം തുടർച്ചയായി മൂന്നാം മാസവും രേഖപ്പെടുത്തിയത്. ഭക്ഷ്യ, ഇന്ധന വിലകളിലെ സമ്മർദത്തിനൊപ്പം ആഗോള എണ്ണവില ഉയരുന്നതും ആശങ്ക സൃഷ്ടിക്കുന്നുണ്ട്.
പശ്ചിമേഷ്യയിലെ സംഘർഷം മൂലം എണ്ണവില ഉയരാനുള്ള സാധ്യതയും ദുർബലമായ മൺസൂണും പണപ്പെരുപ്പ സമ്മർദം കൂടുതൽ ശക്തമാക്കുമെന്ന വിലയിരുത്തലിലാണ് ആർബിഐ നടപടി. അതേസമയം, രാജ്യത്തിന്റെ സാമ്പത്തിക വളർച്ച ശക്തമായി തുടരുന്നതും നിരക്ക് ഉയർത്താൻ കേന്ദ്രബാങ്കിന് കൂടുതൽ അവസരം നൽകി. ഈ സാമ്പത്തിക വർഷത്തെ വർഷത്തെ ജിഡിപി വളർച്ചാ പ്രവചനം 7.1 ശതമാനമായി ആർബിഐ ഉയർത്തിയിട്ടുണ്ട്. ഏപ്രിൽ–ജൂൺ പാദത്തിൽ സമ്പദ്വ്യവസ്ഥ 7.8 ശതമാനം വളർച്ച രേഖപ്പെടുത്തിയിരുന്നു.
വായ്പയെടുത്തവർക്ക് എന്ത് സംഭവിക്കും?
റിപ്പോ നിരക്ക് ഉയർന്നതോടെ ബാങ്കുകളുടെ വായ്പാ ചെലവ് കൂടാൻ സാധ്യതയുണ്ട്. ഇതിന്റെ ഭാഗമായി ഭവന വായ്പ, വാഹന വായ്പ, വ്യക്തിഗത വായ്പ തുടങ്ങിയവയുടെ പലിശനിരക്കിൽ വർധനയുണ്ടാകാം. പ്രത്യേകിച്ച് റിപ്പോ നിരക്കുമായി ബന്ധിപ്പിച്ചിട്ടുള്ള ഫ്ലോട്ടിങ് റേറ്റ് വായ്പകളുടെ പലിശ ബാങ്കുകൾ ഉയർത്തിയാൽ നിലവിലുള്ള വായ്പക്കാരുടെ ഇഎംഐ കൂടുകയോ വായ്പാ കാലാവധി നീളുകയോ ചെയ്യാം.
പുതിയതായി ഭവന, വാഹന വായ്പ എടുക്കുന്നവർക്കും ഉയർന്ന പലിശനിരക്ക് ബാധകമാകാൻ സാധ്യതയുണ്ട്. എന്നാൽ ബാങ്കുകൾ നിരക്ക് വർധന എത്രത്തോളം ഉപഭോക്താക്കളിലേക്ക് കൈമാറുന്നു എന്നതിനെ ആശ്രയിച്ചായിരിക്കും യഥാർഥ ആഘാതം.
ഇനി നിരക്ക് വീണ്ടും ഉയരുമോ?
നിരക്ക് വർധനയ്ക്കൊപ്പം ആർബിഐയുടെ നയസമീപനത്തിലും മാറ്റം വന്നിട്ടുണ്ട്. ‘ന്യൂട്രൽ’ നിലപാടിൽ നിന്ന് ‘ക്യാലിബ്രേറ്റഡ് ടൈറ്റനിങ്’ (ഘട്ടംഘട്ടമായ നിയന്ത്രണ സമീപനം) എന്ന നിലപാടിലേക്കാണ് മാറ്റം. പണപ്പെരുപ്പവും വളർച്ചയും ഉൾപ്പെടെയുള്ള സാമ്പത്തിക സാഹചര്യങ്ങൾ അനുസരിച്ച് തുടർന്നും നിരക്ക് വർധന ഉണ്ടായേക്കാമെന്ന സൂചനയാണ് ഇതിലൂടെ ലഭിക്കുന്നത്. എന്നാൽ അടുത്ത നീക്കത്തിന്റെ സമയവും വ്യാപ്തിയും പണപ്പെരുപ്പത്തിന്റെ ഗതിയെ ആശ്രയിച്ചായിരിക്കുമെന്ന് ആർബിഐ വ്യക്തമാക്കിയിട്ടുണ്ട്. അതേസമയം, ക്യാഷ് റിസർവ് റേഷ്യോ (CRR) 3 ശതമാനത്തിൽ തന്നെ നിലനിർത്തിയിട്ടുണ്ട്.