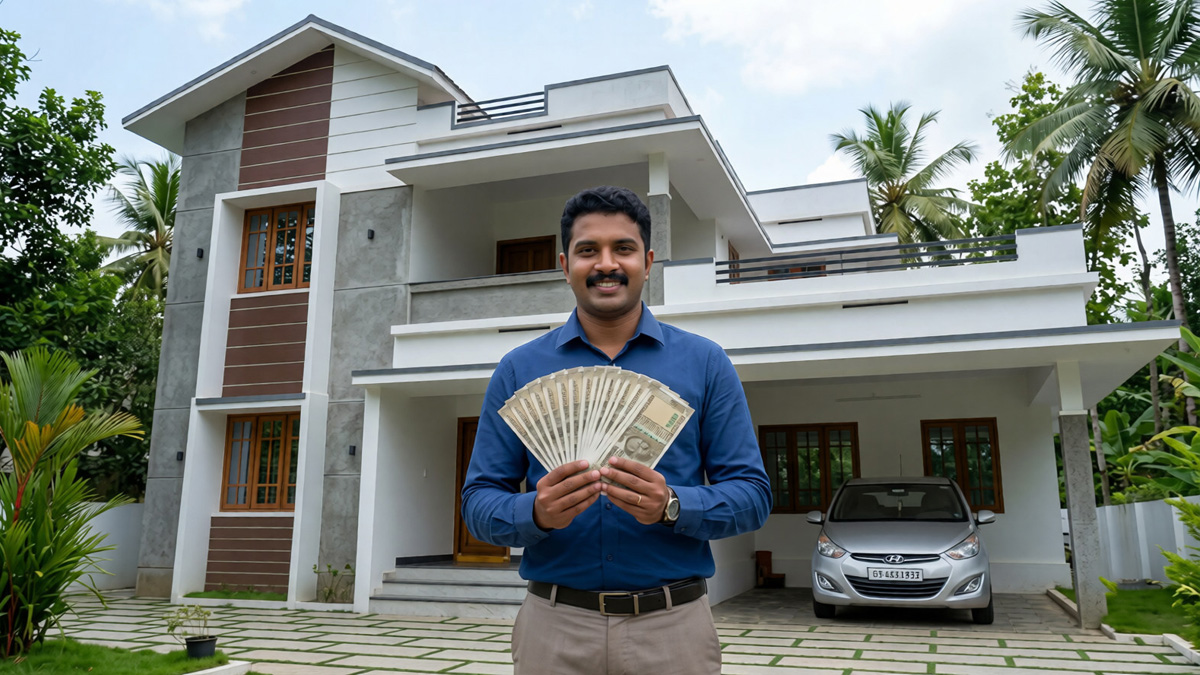
സ്വന്തമായി ഒരു വീട് എന്നത് എല്ലാവരുടെയും വലിയൊരു സ്വപ്നമാണ്. എന്നാൽ, 60 ലക്ഷം രൂപ വിലമതിക്കുന്ന ഒരു വീട് സ്വന്തമാക്കാൻ എത്ര രൂപ പ്രതിമാസ ശമ്പളം ആവശ്യമാണെന്ന് എപ്പോഴെങ്കിലും ചിന്തിച്ചിട്ടുണ്ടോ? നിങ്ങളുടെ കൈയിലെ വരുമാനവും ബാങ്ക് വായ്പയ്ക്കുള്ള യോഗ്യതയും കണക്കാക്കാൻ ധനകാര്യ സ്ഥാപനങ്ങൾ ഉപയോഗിക്കുന്ന ലളിതമായ ഫോർമുലയും പ്രധാന മാനദണ്ഡങ്ങളും നോക്കാം.
വിപണി വില
60 ലക്ഷം രൂപ വിലയുള്ള ഒരു വീട് വാങ്ങുമ്പോൾ ബാങ്കുകൾ സാധാരണയായി 80% വരെ മാത്രമാണ് വായ്പ നൽകാറുള്ളത്. അതായത്, ഏകദേശം 48 ലക്ഷം രൂപ ബാങ്ക് വായ്പയായി ലഭിക്കും. ബാക്കി 20% തുകയായ 12 ലക്ഷം രൂപ വാങ്ങുന്നയാൾ സ്വന്തമായി ഡൗൺ പേയ്മെന്റായി നൽകണം. രജിസ്ട്രേഷൻ, സ്റ്റാമ്പ് ഡ്യൂട്ടി തുടങ്ങിയ അധിക ചെലവുകൾക്കായി 3 മുതൽ 5 ലക്ഷം രൂപ വേറെയും കരുതേണ്ടി വരും.
ബാങ്കുകളുടെ ഫോർമുല
വായ്പാ തുക തീരുമാനിക്കാൻ ബാങ്കുകൾ ഉപയോഗിക്കുന്ന പ്രധാന ഫോർമുലയാണ് FOIR. നിങ്ങളുടെ മാസവരുമാനത്തിന്റെ പരമാവധി 40% മുതൽ 50% വരെ തുക മാത്രമേ ഇ.എം.ഐ അടവുകളായി പോകുവാൻ ബാങ്കുകൾ അനുവദിക്കൂ. 48 ലക്ഷം രൂപയുടെ ഹോം ലോണിന് ,8.5% പലിശ നിരക്കിൽ 20 വർഷത്തേക്ക് മാസം ഏകദേശം 41,500 – 42,000 രൂപ വരെ ഇ.എം.ഐ വരും.
ആവശ്യമുള്ള പ്രതിമാസ ശമ്പളം
50% FOIR ചട്ടം കണക്കാക്കിയാൽ, 42,000 രൂപ ഇ.എം.ഐ കൃത്യമായി അടച്ചുപോകാൻ നിങ്ങളുടെ പ്രതിമാസ ശമ്പളം കുറഞ്ഞത് 85,000 രൂപ മുതൽ 1,000,000 രൂപ വരെ ഉണ്ടായിരിക്കണം. അതായത്, മറ്റ് പിടിത്തങ്ങൾ കഴിഞ്ഞു, കയ്യിൽ ലഭിക്കുന്ന തുക ഒരു ലക്ഷത്തിനടുത്ത് ഉണ്ടായിരിക്കണം. മറ്റ് കടങ്ങളോ ക്രെഡിറ്റ് കാർഡ് ഇ.എം.ഐകളോ ഇല്ലെങ്കിൽ മാത്രമേ ഈ വരുമാനപരിധിയിൽ പൂർണ്ണ വായ്പ ലഭിക്കൂ.
വേറെ വായ്പ ലഭിക്കുമോ?
ശമ്പളം കുറവായതിനാൽ ഒറ്റയ്ക്ക് ഹോം ലോൺ ലഭിക്കാൻ പ്രയാസമാണെങ്കിൽ, മറ്റൊരു വ്യക്തിയെ കൂടെ ചേർത്ത് ജോയിന്റ് ലോൺ എടുക്കുന്നതാണ്മറ്റൊരു വഴി. ഉദാഹരണത്തിന്, ജോലിചെയ്യുന്ന പങ്കാളി , അച്ഛൻ, അമ്മ അല്ലെങ്കിൽ മക്കൾ എന്നിവരെ കൂട്ടുഅപേക്ഷകരായി ചേർത്ത് രണ്ടുപേരുടെയും വരുമാനം ഒന്നിച്ചു കണക്കാക്കി ഉയർന്ന വായ്പാ തുക നേടാം. ഇതുകൂടാതെ, ഉയർന്ന ഡൗൺ പേയ്മെന്റ് നൽകി ലോൺ തുക കുറയ്ക്കുക, കൂടുതൽ കാലാവധിയുള്ള ,ഉദാഹരണത്തിന് 25-30 വർഷം വായ്പ തിരഞ്ഞെടുത്ത് ഇ.എം.ഐ തുക കുറയ്ക്കുക, മറ്റ് ചെറിയ കടങ്ങളോ ക്രെഡിറ്റ് കാർഡ് കുടിശ്ശികകളോ അടച്ചുതീർത്ത് സിബിൽ സ്കോർ ഉയർത്തുക എന്നിവ വഴിയും ബാങ്കുകളിൽ നിന്ന് ലോൺ യോഗ്യത വർദ്ധിപ്പിക്കാൻ സാധിക്കും.